
یکی از سختترین تصمیمها در بازار این است: «الان بخرم یا صبر کنم؟». روش «سرمایهگذاری ماهانهی ثابت» (به انگلیسی Dollar-Cost Averaging یا DCA) این تصمیم را از دوش تو برمیدارد: هر ماه، مبلغ ثابتی بخر؛ چه قیمت بالا باشد چه پایین.
این متن آموزشی است. توصیهی خرید یا فروش هیچ داراییای نیست و بازده آیندهی هیچ داراییای را پیشبینی نمیکند. همهی عددهای مثالها فرضیاند.
DCA یعنی چه؟
بهجای خرید یکجا، سرمایه را در چند نوبت و در فواصل منظم (مثلاً هر ماه) میخری. وقتی قیمت پایین است، با همان مبلغ واحد بیشتری میگیری و وقتی بالاست، واحد کمتری. نتیجه این میشود که «میانگین قیمت خرید» تو بهطور خودکار بهسمت میانگین قیمتهای دوره میرود.
یک مثال عددی (فرضی)
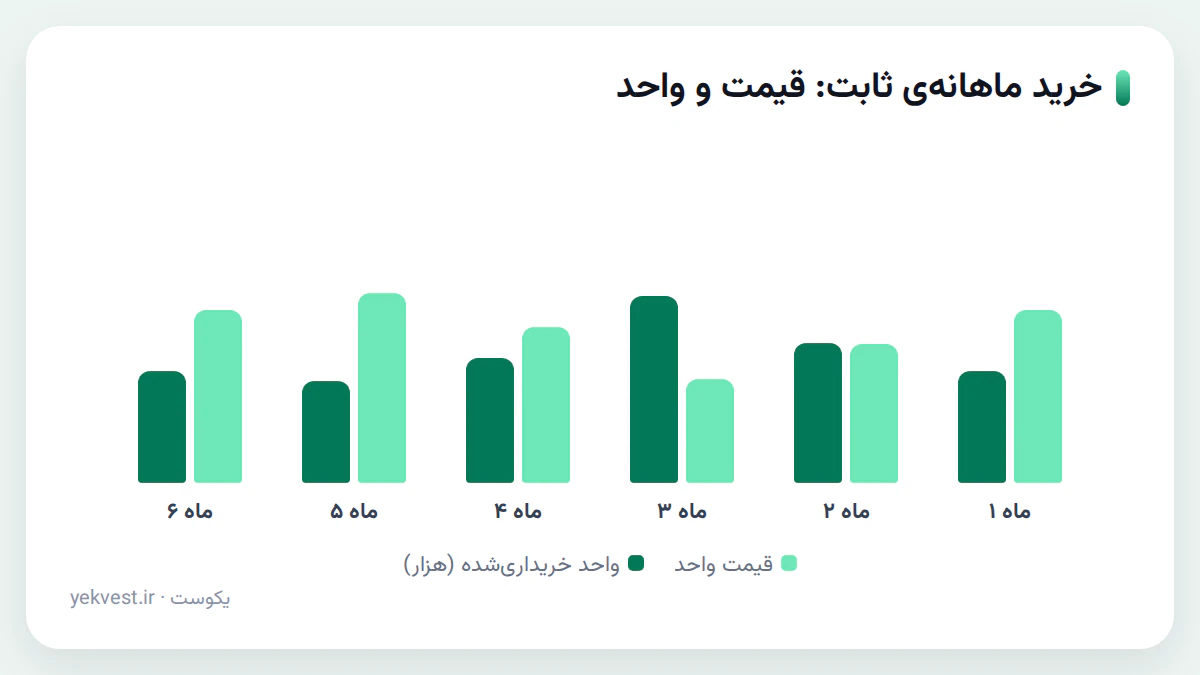
فرض کن در ۶ ماه، هر ماه ۱۰ میلیون تومان داراییای را میخری که قیمتش بالا و پایین میشود:
| ماه | قیمت هر واحد | مبلغ | واحد خریداریشده |
|---|---|---|---|
| ۱ | ۱۰۰ | ۱۰ میلیون | ۱۰۰٬۰۰۰ |
| ۲ | ۸۰ | ۱۰ میلیون | ۱۲۵٬۰۰۰ |
| ۳ | ۶۰ | ۱۰ میلیون | ۱۶۶٬۶۶۷ |
| ۴ | ۹۰ | ۱۰ میلیون | ۱۱۱٬۱۱۱ |
| ۵ | ۱۱۰ | ۱۰ میلیون | ۹۰٬۹۰۹ |
| ۶ | ۱۰۰ | ۱۰ میلیون | ۱۰۰٬۰۰۰ |
| جمع | — | ۶۰ میلیون | ۶۹۳٬۶۸۷ |
میانگین قیمت خرید = ۶۰٬۰۰۰٬۰۰۰ ÷ ۶۹۳٬۶۸۷ ≈ ۸۶٫۵، در حالی که میانگین سادهی قیمتها (۹۱٫۷) بالاتر است. دلیلش این است که در ماههای ارزان واحد بیشتری خریده شده. اگر قیمت در پایان ماه ششم ۱۰۰ باشد، ارزش واحدها = ۶۹٬۳۶۸٬۷۰۰ که بیش از ۶۰ میلیون است؛ یعنی حدود ۱۵٫۶٪ سود، با وجود اینکه قیمت اولیه و نهایی هر دو ۱۰۰ است.
یک نکتهی صادقانه: مثال بالا برای توضیح سازوکار است. DCA سود را تضمین نمیکند. اگر قیمت در تمام ۶ ماه فقط بالا برود، خرید یکجا در ماه اول بازده بیشتری میداد؛ و اگر مدام پایین برود، DCA هم ضرر میکند، فقط کمتر از خرید یکجا.
مزایا
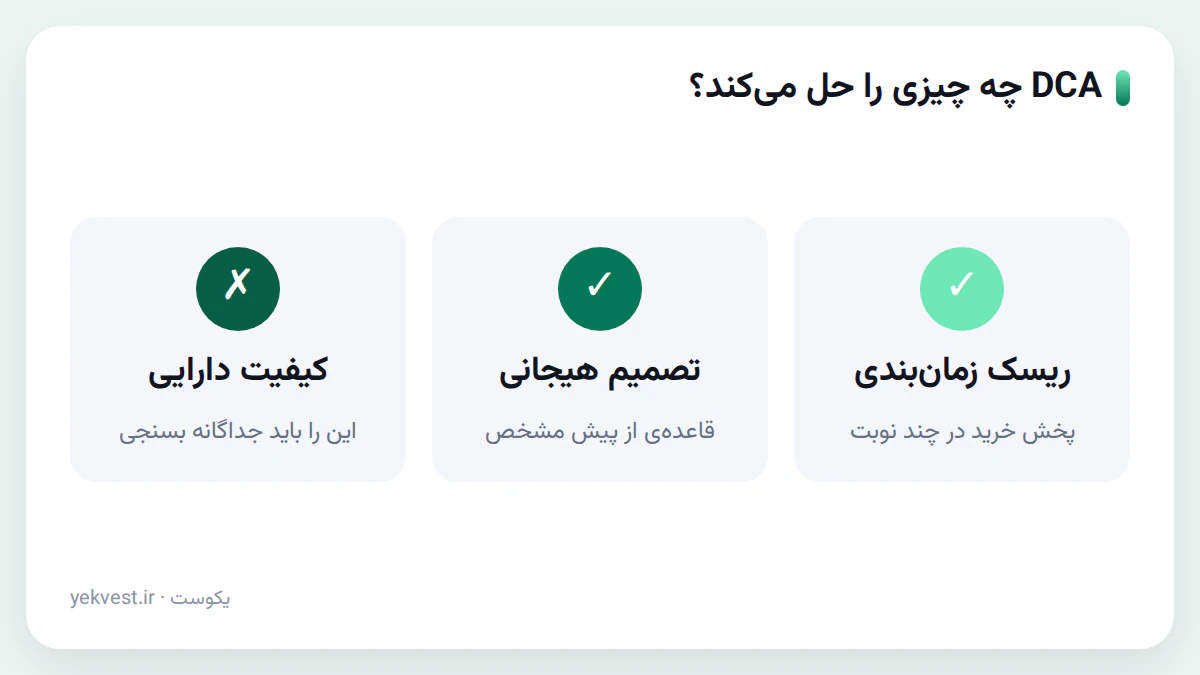
- تصمیمهای هیجانی را کم میکند (قاعده از قبل مشخص است).
- ریسک زمانبندی بد را پخش میکند؛ نمیشود همهی پول را در قله خرید.
- برای کسی که درآمد ماهانه دارد طبیعی است: هر ماه بخشی از درآمد کنار گذاشته میشود.
- ساده است و به تحلیل زیاد نیاز ندارد.
معایب و محدودیتها
- در بازار صعودی، نسبت به خرید یکجا بازده کمتری دارد (چون بخشی از پول دیرتر وارد میشود).
- کارمزدهای تکراری میتواند بازده را کم کند؛ برای مبلغهای خیلی کم و کارمزد ثابت مناسب نیست.
- نیاز به انضباط دارد؛ اگر در افت قیمت خریدن را متوقف کنی، فایدهاش از بین میرود.
- برای داراییهای کمکیفیت، DCA مشکل کیفیت را حل نمیکند؛ فقط زمانبندی را پخش میکند.
چطور شروع کنیم؟
- مبلغ ماهانهای را تعیین کن که بدون فشار بتوانی کنار بگذاری.
- روز ثابتی از ماه را انتخاب کن (مثلاً بعد از واریز حقوق).
- دارایی(های) هدف را از قبل مشخص کن و با ریسکپذیریات بسنج.
- هر خرید را همان روز ثبت کن تا میانگین قیمت خرید درست محاسبه شود.
- هر ۶ ماه برنامه را مرور کن؛ نه هر هفته.
سؤالهای پرتکرار
DCA برای همهی داراییها مناسب است؟
برای داراییهایی که قیمتشان نوسان دارد منطقیتر است. به کیفیت و هدف دارایی هم باید نگاه کنی؛ DCA جایگزین بررسی نیست.
بهتر است هفتگی بخرم یا ماهانه؟
فرق بزرگی ندارد؛ مهم ثبات است. کارمزد را هم در نظر بگیر.
چطور بفهمم DCA برایم جواب داده؟
میانگین قیمت خرید و سود و زیان را در گذر زمان ببین. یکوست میانگین را خودکار محاسبه میکند.
خریدهای ماهانهات را ثبت کن
با ثبت هر خرید در یکوست، میانگین قیمت خرید و سود و زیان خودکار محاسبه میشود تا ببینی برنامهات چطور پیش میرود. یکوست را ببین