
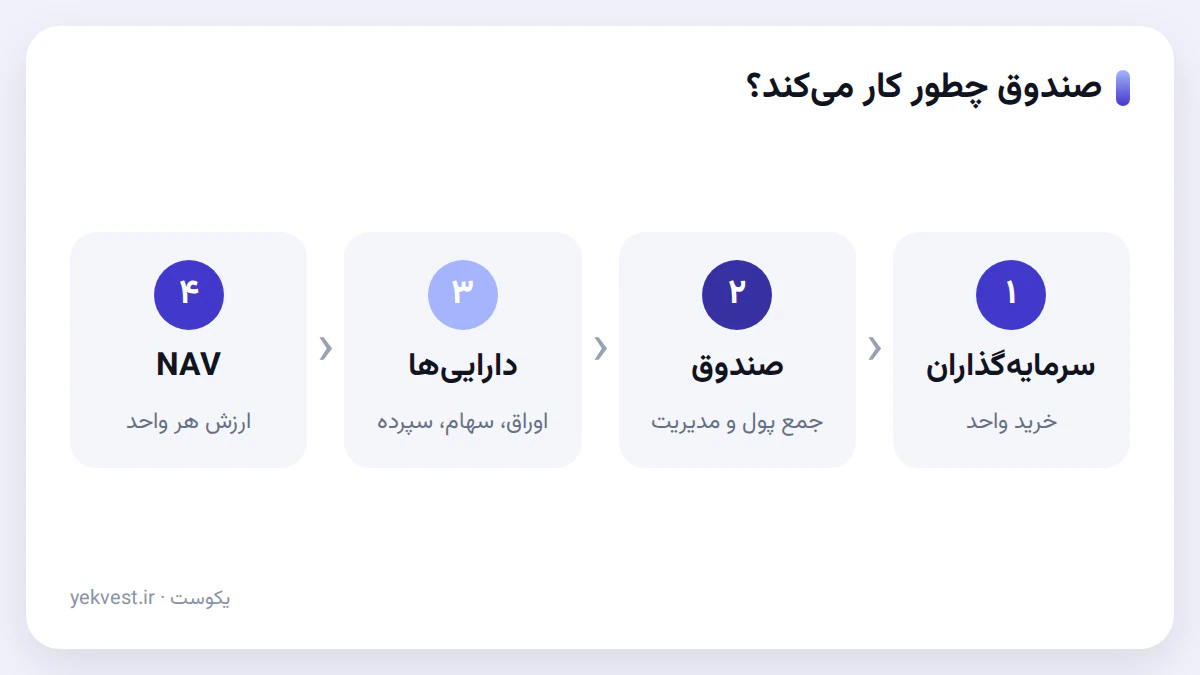
NAV صندوق سرمایهگذاری یا ارزش خالص دارایی، نشان میدهد پس از کسر بدهیها و هزینهها از ارزش داراییهای صندوق، چه ارزشی برای هر واحد باقی میماند. برای درک قیمت واحد باید NAV را از قیمت بازار، بهویژه در صندوقهای قابل معامله (ETF)، جدا کنیم.
این متن آموزشی است. توصیهی خرید یا فروش هیچ داراییای نیست و بازده آیندهی هیچ داراییای را پیشبینی نمیکند. همهی عددهای مثالها فرضیاند.
NAV یعنی چه؟
NAV مخفف «ارزش خالص داراییها» است. صندوق هر روز ارزش همهی داراییهایش را حساب میکند، بدهیها و هزینهها را کم میکند و بر تعداد واحدهای منتشرشده تقسیم میکند. نتیجه، NAV هر واحد است.
فرمول: NAV هر واحد = (ارزش داراییهای صندوق − بدهیها و هزینهها) ÷ تعداد واحدهای صندوق
دو قیمت برای یک صندوق؟
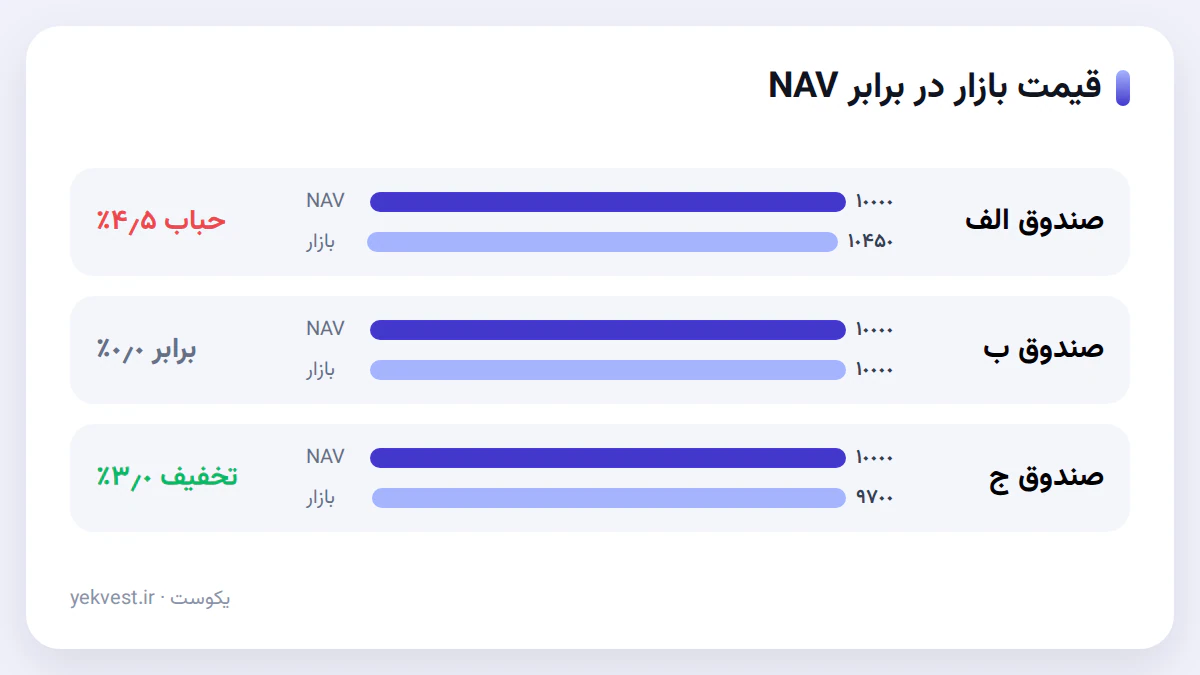
در صندوقهای قابل معامله (ETF) دو عدد دیده میشود: قیمت معامله در بورس که عرضه و تقاضا میسازد و NAV که حاصل محاسبهی ارزش داراییهاست. اگر این دو برابر نباشند، میگوییم صندوق با «حباب» یا «تخفیف» معامله میشود.
| وضعیت | یعنی | چه میشود |
|---|---|---|
| قیمت بازار = NAV | قیمت منصفانه | — |
| قیمت بازار > NAV | حباب (پریمیوم) | خریدار بیشتر از ارزش واقعی میدهد |
| قیمت بازار < NAV | تخفیف (دیسکانت) | خریدار کمتر از ارزش واقعی میدهد |
صدور و ابطال چیست؟
صدور یعنی خرید واحد جدید مستقیماً از خود صندوق (به قیمت NAV صدور) و ابطال یعنی برگرداندن واحد به صندوق و گرفتن پول (به قیمت NAV ابطال). این سازوکار باعث میشود قیمت بازار از NAV خیلی دور نشود: اگر قیمت بازار خیلی بالا برود، میشود واحد صادر کرد و در بازار فروخت؛ اگر خیلی پایین بیاید، میشود از بازار خرید و ابطال کرد. (قوانین و ساعات صدور و ابطال هر صندوق متفاوت است.)
انواع رایج صندوق
- درآمد ثابت: بیشتر در اوراق بدهی و سپرده؛ سود معمولاً کمنوسانتر ولی بدون تضمین.
- سهامی: بیشتر در سهام؛ بازده و نوسان بالاتر.
- مختلط: ترکیب سهام و درآمد ثابت.
- طلا و نقره: دنبالکنندهی قیمت فلزات گرانبها (گاهی با اجرت و هزینههای خاص).
- شاخصی: میخواهد بازده یک شاخص را تقلید کند.
هزینهها: بازده خالص مهم است
صندوقها کارمزد مدیر، متولی، ضامن نقدشوندگی، حسابرس و هزینههای دیگر دارند که از داراییها کم میشود. بازدهای که میبینی معمولاً «بعد از» این هزینههاست؛ ولی هنگام مقایسهی دو صندوق باید به بازده خالص و اندازه و پایداریاش نگاه کنی، نه فقط به یک ماه خوب.
سود صندوقهای درآمد ثابت
برخی صندوقها سود را ماهانه به حساب سرمایهگذار واریز میکنند. در روز پرداخت، قیمت واحد به همان اندازه کم میشود. این افت «زیان» نیست؛ سودی است که به حسابت آمده. اگر سود دریافتی را در محاسبه نیاوری، سبدت موقتاً ضرر نشان میدهد. (جزئیاتش در مطلب «سود ماهانهی صندوق درآمد ثابت» آمده است.)
پنج چیز که قبل از خرید صندوق باید ببینی
- نوع صندوق و ترکیب داراییهایش
- اندازهی صندوق و نقدشوندگی معاملات
- کارمزدها و هزینهها
- فاصلهی قیمت بازار و NAV (حباب یا تخفیف)
- سابقهی پرداخت سود و پایداری آن
سؤالهای پرتکرار
NAV بالاتر یعنی صندوق بهتر است؟
نه. NAV هر واحد فقط قیمت اسمی است. بازده را باید از تغییر NAV در طول زمان (بهعلاوهی سود دریافتی) دید.
صندوق ضمانت سود دارد؟
نه؛ حتی صندوقهای درآمد ثابت هم وعدهی سود قطعی نمیدهند و ریسک اعتباری و ریسک نرخ دارند.
چطور بازده واقعی صندوق خودم را ببینم؟
تغییر ارزش واحدها بهعلاوهی همهی سودهای دریافتی را نسبت به بهای خرید ببین. یکوست سود صندوقهای درآمد ثابت را خودکار به سود کل اضافه میکند.
صندوقهایت را با سود واقعی ببین
در یکوست سود دریافتی صندوقهای درآمد ثابت از تاریخچهی بورس خودکار محاسبه میشود تا در روز پرداخت زیان کاذب نبینی. یکوست را ببین