
بسیاری از تصمیمهای مهم زندگی، از خرید خانه و خودرو گرفته تا تأمین هزینه تحصیل، سفر یا ساختن یک پشتوانه مالی برای آینده، به پول نیاز دارند. با این حال، صرفاً دانستن اینکه چه چیزی میخواهیم، ما را به آن نمیرساند. آنچه میان یک آرزوی مالی و تحقق آن فاصله ایجاد میکند، برنامهریزی است. یک هدف مالی زمانی معنا پیدا میکند که بدانیم به چه میزان پول، در چه بازه زمانی و با چه مقدار پسانداز ماهانه نیاز داریم. در این مقاله یاد میگیریم چگونه خواستههای مالی خود را به اهدافی مشخص، قابلاندازهگیری و متناسب با درآمد و شرایط اقتصادی تبدیل کنیم و با بررسی منظم پیشرفت، مسیر رسیدن به آنها را مدیریت کنیم.
فرمول هدف مالی
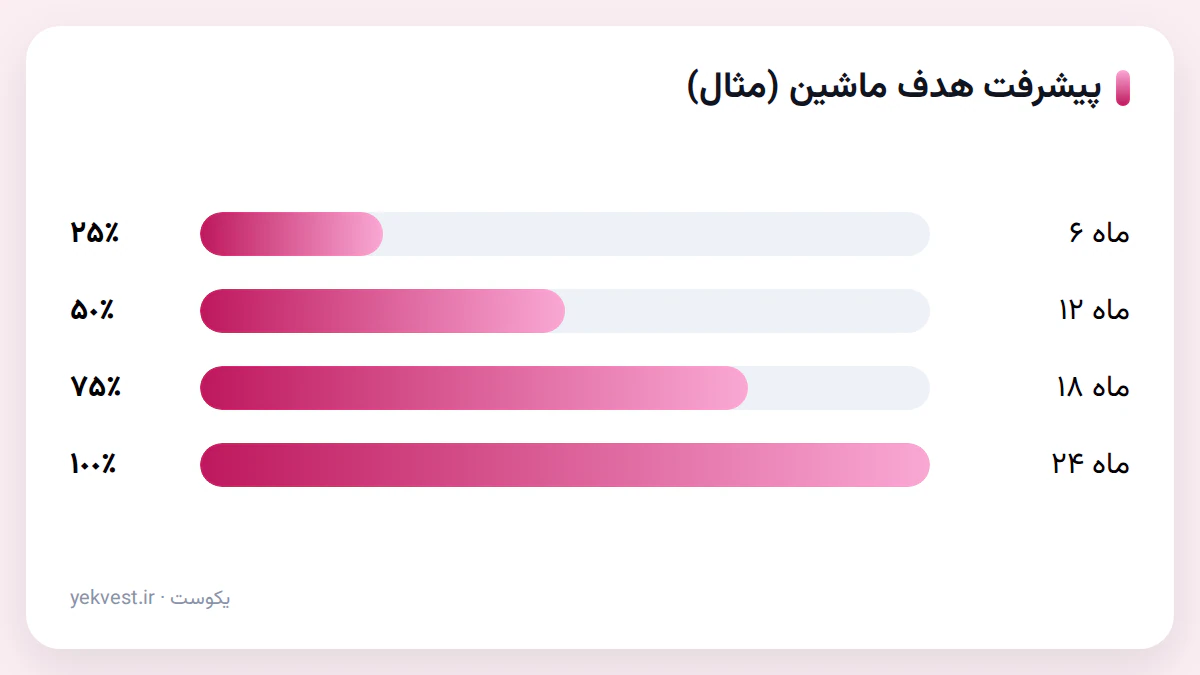
هدف خوب = مبلغ + موعد + مبلغ ماهانه: مثال: «۳۰۰ میلیون تومان برای خرید ماشین، تا ۲۴ ماه دیگر، با پسانداز ماهانهی حدود ۱۲٫۵ میلیون».
حساب سادهاش این است: مبلغ هدف ÷ تعداد ماهها = پسانداز ماهانه (بدون در نظر گرفتن بازده و تورم). بعد با واقعیتها (تورم، بازده فرضی) اصلاحش میکنی.
اهمیت هدفگذاری مالی و تبدیل آن به برنامهای اجرایی، موضوعی است که در منابع معتبر آموزش مالی نیز بر آن تأکید شده است. برای مثال، اداره حمایت مالی از مصرفکنندگان آمریکا (CFPB) در راهنمای آموزشی خود با عنوان «Your Money, Your Goals» توصیه میکند افراد ابتدا هدف مالی خود را مشخص کنند، مبلغ موردنیاز و زمان دستیابی به آن را تعیین کنند و سپس بر اساس بودجه و درآمد خود، برنامهای منظم برای پسانداز داشته باشند. این رویکرد نشان میدهد که رسیدن به اهداف مالی بیش از آنکه به تصمیمهای مقطعی وابسته باشد، به برنامهریزی و استمرار در اجرای آن نیاز دارد.
سه گام برای ساختن هدف
گام ۱: هدف را دستهبندی کن
| نوع | بازه | نمونه | ابزارهای معمول (برای مقایسه، نه توصیه) |
|---|---|---|---|
| کوتاهمدت | تا ۱۲ ماه | سفر، لوازم خانه | ابزارهای کمنوسان و نقدشونده |
| میانمدت | ۱ تا ۵ سال | خودرو، پیشپرداخت خانه | ترکیب ابزارهای کمنوسان و متوسط |
| بلندمدت | بیش از ۵ سال | بازنشستگی، تحصیل فرزند | ترکیب متنوع با ریسک بیشتر قابل تحمل |
قاعدهی کلی: هر چه موعد نزدیکتر است، تحمل افت قیمت کمتر است؛ پس برای پولی که تا یک سال دیگر لازمش داری، نوسان بالا ریسک بزرگی است.
گام ۲: اول صندوق اضطراری
قبل از هر هدف دیگر، یک ذخیرهی نقدشونده برای شرایط ناگهانی بساز (معمولاً هزینهی چند ماه زندگی). بدون آن، اولین اتفاق غیرمنتظره، سبد هدفهایت را بههم میریزد و مجبور میشوی با ضرر بفروشی.
گام ۳: اثر تورم را در نظر بگیر
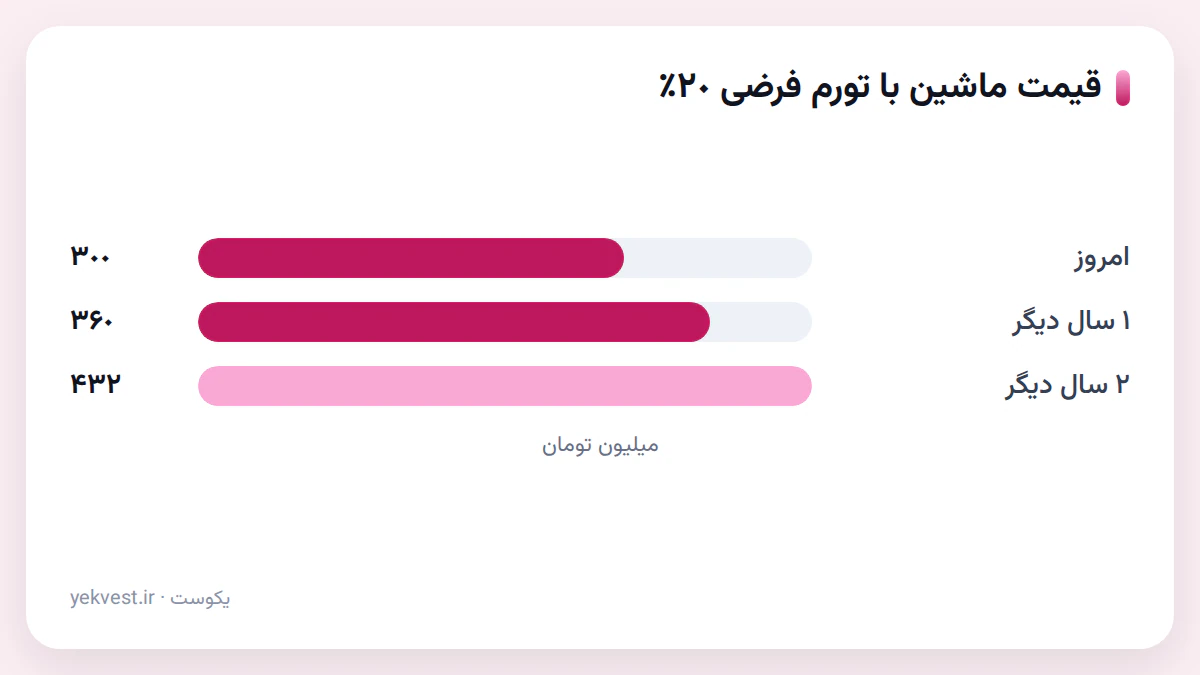
اگر هدفت «۳۰۰ میلیون برای ماشین» است ولی قیمت ماشین هر سال ۲۰٪ گران میشود، ۲۴ ماه دیگر به ۳۰۰ میلیون نمیرسی. مبلغ هدف را با نرخ تورم فرضی بهروز کن.
یک مثال کامل (فرضی)
| مرحله | عدد |
|---|---|
| قیمت ماشین امروز | ۳۰۰٬۰۰۰٬۰۰۰ تومان |
| تورم فرضی سالانه | ۲۰٪ |
| قیمت تقریبی ۲ سال دیگر | ۳۰۰ × ۱٫۲ × ۱٫۲ = ۴۳۲٬۰۰۰٬۰۰۰ تومان |
| اگر پول بدون بازده کنار گذاشته شود | ۴۳۲ ÷ ۲۴ = ۱۸٬۰۰۰٬۰۰۰ تومان در ماه |
| اگر بازده سالانهی فرضی ۲۰٪ بگیریم | پسانداز ماهانهی لازم کمتر میشود (حدود ۱۴–۱۵ میلیون) |
نکته: «بازده فرضی» وعده نیست. اگر بازده کمتر بود، باید یا بیشتر پسانداز کنی یا موعد را عقب بیندازی یا هدف را کوچکتر کنی. بهتر است برنامه را با دو سناریو (خوشبینانه و محتاطانه) بنویسی.
نگهداری برنامه
- هر ماه یک بار پیشرفت هدف را ببین (چند درصد رسیدهای؟).
- اگر عقب افتادی، یکی از سه اهرم را تغییر بده: مبلغ ماهانه، موعد یا مبلغ هدف.
- هر هدف یک «حساب ذهنی» یا برچسب جدا داشته باشد تا پولش با پول خرج روزمره قاطی نشود.
- اگر هدفها چندتاییاند، اولویتبندی کن؛ همه را همزمان با تمام قدرت نمیشود پیش برد.
سؤالهای پرتکرار
چند هدف همزمان میتوانم داشته باشم؟
هر تعداد؛ ولی بهتر است حداکثر ۲–۳ هدف فعال داشته باشی و بقیه در صف باشند.
اگر درآمدم ثابت نیست؟
مبلغ ماهانه را درصدی از درآمد بگذار (مثلاً ۱۰٪) یا در ماههای پرکار بیشتر کنار بگذار.
هدف مالی را کجا ثبت کنم؟
هر جا که ببینی؛ مهم این است که عدد و موعد داشته باشد. در یکوست بهزودی ابزار هدف مالی اضافه میشود.
داراییهایت را ببین، بعد هدف بگذار
اول بدان امروز چقدر داری و ترکیبش چیست. در یکوست همهی داراییهایت را یکجا میبینی و میتوانی از همان نقطهی شروع کنی. یکوست را ببین