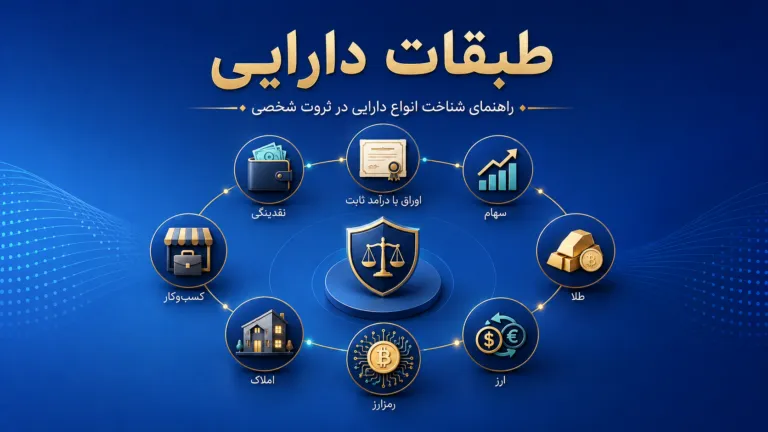
وجه نقد سادهترین و در عین حال حیاتیترین طبقه دارایی در چارچوب تحلیلی یکوست است. این طبقه شامل پولی است که بهصورت مستقیم برای پرداختهای روزمره یا تعهدات کوتاهمدت قابل استفاده است — از موجودی حساب جاری گرفته تا سپردههای کوتاهمدت و ابزارهای بازار پول.
نقش اصلی وجه نقد، ایجاد «انعطاف مالی» است؛ یعنی فرد بتواند بدون نیاز به فروش داراییهای دیگر، هزینههای ضروری یا فرصتهای فوری را پوشش دهد. به همین دلیل، وجه نقد بیشتر یک ابزار مدیریتی است تا یک ابزار سرمایهگذاری برای رشد ثروت.
از نظر اقتصادی، وجه نقد معمولاً بازده واقعی بالایی ندارد و حتی در شرایط تورمی ممکن است قدرت خرید آن کاهش یابد. با این حال، نبود آن میتواند باعث شود فرد در زمان بحران مجبور به فروش داراییهای بلندمدت خود در شرایط نامناسب شود — همین موضوع اهمیت آن را در کنار سایر طبقات دارایی نشان میدهد.
معادلهای نقد مانند سپردههای کوتاهمدت یا ابزارهای بازار پول نیز در همین طبقه قرار میگیرند، با این تفاوت که ممکن است اندکی بازده ایجاد کنند، اما همچنان هدف اصلی آنها حفظ نقدشوندگی است، نه رشد سرمایه.
جایگاه نقد در سبد دارایی
نقد و معادل نقد پایهٔ امنیت مالی است: پولی که برای هزینههای جاری، اضطراری و فرصتهای کوتاهمدت در دسترس میماند. هدفش بازده بالا نیست؛ هدفش این است که مجبور نشوید در زمان نامناسب سایر داراییها را بفروشید.
پیش از تصمیم از خودتان بپرسید
- هزینههای ضروری زندگیام برای چند ماه چقدر است و آیا همینقدر نقد دارم؟
- این پول فوراً در دسترس است یا بلوکه یا مشروط است؟
- سپردهام تا چه سقفی پشتیبانی دارد و در کدام نهاد است؟
ریسکها و اشتباهات رایج
- کاهش قدرت خرید بهدلیل تورم؛ پول بیکار در طول زمان ارزش واقعیاش را از دست میدهد.
- نگهداشتن مبلغ بیش از نیاز در نقد و از دست دادن فرصت رشد در بلندمدت.
- پراکندهبودن مبالغ در چند حساب و نبود تصویر روشن از مجموع.
- ریسک نهاد نگهدارنده (بانک یا موسسه).
در یکوست چگونه ثبت میشود؟
موجودی هر حساب را جدا ثبت کنید تا مجموع نقد و سهم آن از کل ثروت دیده شود. هر وقت موجودی تغییر کرد، مقدار را کم یا زیاد کنید تا سبد همیشه با واقعیت یکی باشد.