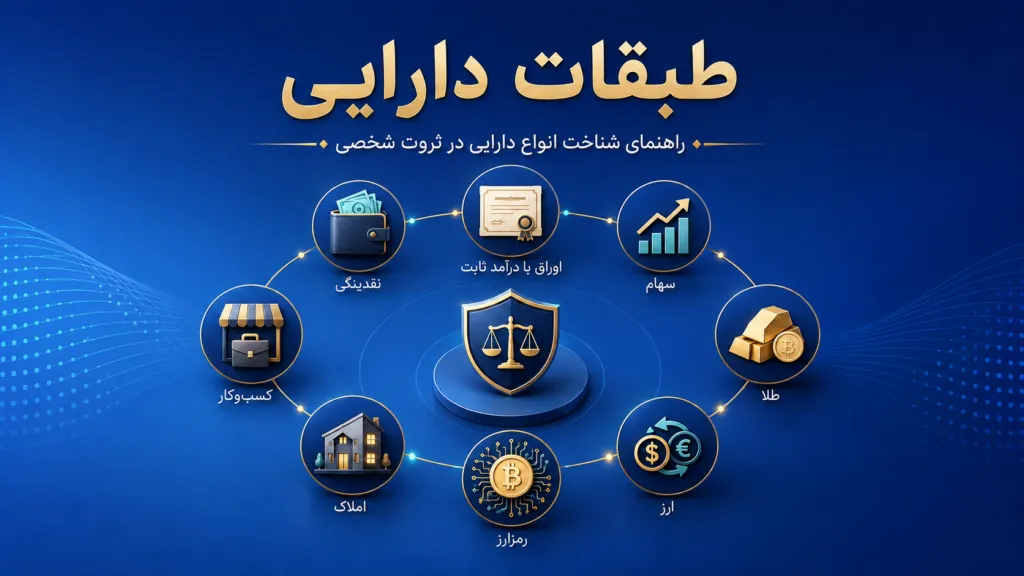
طبقات دارایی، گروههایی از داراییها هستند که منبع بازده، سطح ریسک، میزان نقدشوندگی و رفتار اقتصادی نسبتاً مشابهی دارند. هیچ طبقهای در همه شرایط بهترین گزینه نیست. وجه نقد برای دسترسی سریع، درآمد ثابت برای ایجاد جریان نسبتاً قابلپیشبینی، سهام برای مشارکت در رشد شرکتها، طلا و ارز برای پوشش برخی ریسکهای پولی و رمزارز برای پذیرش ریسکهای نوظهور، نقشهای متفاوتی در ثروت شخصی دارند.
وقتی درباره ثروت شخصی صحبت میکنیم، معمولاً ذهن افراد به سمت یک عدد کلی میرود: موجودی حساب بانکی، ارزش خانه، مقدار طلای نگهداریشده یا ارزش روز سرمایهگذاریها.
اما واقعیت این است که ثروت فقط یک عدد نیست، یک ساختار زنده و پویاست.
دو نفر میتوانند ثروت خالص یکسانی داشته باشند، اما کیفیت زندگی مالی آنها کاملاً متفاوت باشد. دلیل این تفاوت در «ترکیب داراییها» و «طبقات دارایی» است، نه صرفاً مقدار پول.
برای مثال:
- فرد اول ۱۰ میلیارد تومان دارد که ۹۰٪ آن در وجه نقد و سپرده بانکی راکد مانده است.
- فرد دوم همان ۱۰ میلیارد را بین وجه نقد، سهام، درآمد ثابت، طلا و ارز تقسیم کرده است.
هر دو ثروتمند هستند، اما ساختار داراییهای آنها متفاوت است؛ بهطوریکه برخی داراییها نقدشوندگی پایینی دارند و بهسختی به پول نقد تبدیل میشوند، برخی دیگر درآمد جاری و منظم ایجاد میکنند، بعضی در برابر شوکهای اقتصادی آسیبپذیرتر هستند و ارزش آنها سریعتر تحت تأثیر قرار میگیرد، در حالی که گروهی دیگر انعطاف مالی بیشتری فراهم میکنند و امکان مدیریت بهتر شرایط غیرمنتظره را به فرد میدهند.
این تفاوت نشان میدهد که در کنار دانستن ارزش کل داراییها، شناخت ترکیب و طبقات آنها برای ارزیابی کیفیت ساختار ثروت ضروری است.
در واقع، بدون درک درست از طبقات دارایی، حتی «سنجش ریسک مالی» نیز ناقص خواهد بود و فرد نمیتواند تصویر دقیقی از وضعیت خود در یک برنامه مالی شخصی داشته باشد.
طبقات دارایی چیست؟
طبقات دارایی (Asset Classes) گروههایی از داراییها هستند که از نظر ویژگیهای اقتصادی، رفتار قیمتی، منبع بازده و سطح ریسک شباهتهای ساختاری دارند.
اگر کمی عمیقتر نگاه کنیم، طبقه دارایی در واقع یک «برچسب ظاهری» نیست، بلکه یک چارچوب تحلیلی است که به ما کمک میکند بفهمیم یک دارایی در شرایط مختلف اقتصادی چگونه واکنش نشان میدهد. یعنی مهم نیست دارایی دقیقاً چه نامی دارد؛ مهم این است که در برابر تورم، رکود، رشد اقتصادی یا بحرانهای مالی چه رفتاری از خود نشان میدهد.
برای مثال، سهام شرکتهای مختلف ممکن است از نظر صنعت یا اندازه کاملاً متفاوت باشند، اما همگی در یک ویژگی مشترکاند: بازده آنها به عملکرد کسبوکارها گره خورده است. به همین دلیل در یک طبقه قرار میگیرند. در مقابل، اوراق بدهی بر پایه تعهد بازپرداخت و پرداخت سود شکل گرفتهاند و منطق رفتاری متفاوتی دارند. این تفاوت منبع بازده، همان چیزی است که مرز بین طبقات دارایی را مشخص میکند.
داراییهایی مانند طلا، ارز و بسیاری از رمزارزها معمولاً جریان نقدی قراردادی یا عملیاتی مستقیمی ایجاد نمیکنند و بخش مهمی از بازده آنها از تغییر قیمت ناشی میشود؛ با این حال، کارکرد آنها میتواند از پوشش برخی ریسکها تا نگهداری ارزش یا مواجهه با یک بازار خاص متفاوت باشد. این تفاوت در منبع بازده یکی از معیارهای مفید برای تحلیل داراییهاست.
در واقع، این دستهبندی به ما یادآوری میکند که داراییها فقط «عدد روی کاغذ» نیستند، بلکه هرکدام یک نقش متفاوت در اقتصاد شخصی ما دارند؛ بعضی برای حفظ ارزش، بعضی برای رشد، بعضی برای درآمد و بعضی برای استفاده مستقیم.
در چارچوب تحلیلی یکوست برای بررسی ثروت شخصی، داراییها را در شش گروه اصلی بررسی میکنیم. این طبقهبندی یک Framework اختصاصی برای یکپارچهکردن تحلیل داراییهای شخصی در یکوست است و ادعا نمیکند تنها استاندارد یا طبقهبندی ممکن در ادبیات مالی باشد. هر گروه از منظر نقش، منبع بازده، نقدشوندگی و ریسک بررسی میشود و نسخه تفصیلی این چارچوب در دانشنامه داراییهای یکوست توسعه پیدا میکند.
۱. وجه نقد و معادلهای نقد
وجه نقد سادهترین و در دسترسترین شکل دارایی است. این طبقه شامل پول نقد، موجودی حسابهای بانکی و ابزارهای بسیار کوتاهمدت و نقدشونده میشود. نقش اصلی آن ایجاد امنیت مالی کوتاهمدت و تأمین هزینههای روزمره یا اضطراری است. وجه نقد به فرد این امکان را میدهد که بدون نیاز به فروش داراییهای دیگر، سریعاً به تعهدات مالی خود پاسخ دهد. هرچند این دارایی از نظر ثبات اسمی کمریسک به نظر میرسد، اما در بلندمدت میتواند تحت تأثیر تورم، قدرت خرید خود را از دست بدهد.
۲. درآمد ثابت
داراییهای درآمد ثابت شامل ابزارهایی هستند که در ازای سرمایهگذاری، جریان نسبتاً قابل پیشبینی از سود یا بهره ایجاد میکنند. این طبقه معمولاً شامل اوراق بدهی، سپردههای مدتدار و صندوقهای درآمد ثابت است. نقش اصلی آن ایجاد جریان درآمدی پایدار و کاهش نوسان کلی سبد داراییها است. این داراییها معمولاً نسبت به سهام یا رمزارز نوسان کمتری دارند، اما همچنان با ریسکهایی مانند تورم، تغییر نرخ بهره و احتمال نکول مواجه هستند.
۳. سهام
سهام نشاندهنده مالکیت بخشی از یک شرکت است. زمانی که فرد سهام خریداری میکند، در سود و زیان اقتصادی آن کسبوکار مشارکت میکند. سهام میتواند برای مشارکت در رشد شرکتها و رشد سرمایه در افق بلندتر استفاده شود، اما نتیجه به بازار، شرکت، قیمت خرید، تنوع و دوره زمانی وابسته است و بازده بلندمدت تضمینشده نیست.
۴. طلا
طلا یک دارایی فیزیکی و تاریخی برای حفظ ارزش است. برخلاف بسیاری از داراییها، طلا معمولاً جریان درآمدی ایجاد نمیکند و بازده آن بیشتر از تغییر قیمت ناشی میشود. نقش اصلی آن ذخیره ارزش و ایجاد تنوع در شرایط عدمقطعیت اقتصادی است. طلا در دورههایی که بازارهای مالی یا ارزها دچار نوسان یا بیثباتی میشوند، میتواند نقش تعادلی در سبد دارایی ایفا کند.
۵. ارز
ارزهای خارجی مانند دلار یا یورو معمولاً بهعنوان ابزاری برای مدیریت ریسکهای ارزی استفاده میشوند. این طبقه دارایی بهویژه زمانی اهمیت پیدا میکند که فرد تعهدات مالی یا هزینههایی به ارز خارجی داشته باشد. نقش اصلی ارز در سبد دارایی، پوشش ریسک نوسانات نرخ ارز و مدیریت تعهدات بینالمللی است. ارز نیز مانند وجه نقد، معمولاً جریان درآمدی ایجاد نمیکند و ارزش آن به تغییرات نرخ تبدیل وابسته است.
۶. رمزارز
رمزارزها داراییهای دیجیتالی هستند که بخشی از آنها بر بستر فناوریهایی مانند بلاکچین شکل گرفتهاند. این گروه در مقایسه با بسیاری از طبقات سنتی سابقه کوتاهتر و نوسان و عدمقطعیت بالاتری دارد. حضور آن در یک سبد میتواند بهمعنای مواجهه با فناوری و بازارهای نوظهور باشد، اما هم امکان رشد شدید و هم احتمال زیان قابلتوجه وجود دارد و مناسببودن آن به سطح ریسک قابلپذیرش و شرایط فرد بستگی دارد.
این طبقهبندی کمک میکند بهجای تمرکز صرف بر «ارزش دارایی»، بتوانیم داراییها را بر اساس نقش واقعی آنها در زندگی مالی تحلیل کنیم؛ یعنی بفهمیم هر دارایی دقیقاً چه کاری برای ما انجام میدهد، چه ریسکی دارد و در چه شرایطی میتواند کارایی خود را از دست بدهد.
به بیان دیگر، این نگاه باعث میشود ثروت را نه بهعنوان یک عدد ثابت، بلکه بهعنوان یک «سیستم زنده از داراییها» ببینیم که هر بخش آن وظیفهای متفاوت بر عهده دارد و در کنار هم، تصویر واقعیتری از وضعیت مالی فرد میسازند.
چرا طبقات دارایی مهم هستند؟
اگر فقط به عدد داراییها نگاه کنیم، تصویر بهدستآمده از وضعیت مالی معمولاً سادهسازیشده و گمراهکننده خواهد بود. طبقات دارایی کمک میکنند ساختار واقعی ثروت دیده شود؛ یعنی اینکه پول دقیقاً از چه مسیری ایجاد میشود، با چه سرعتی قابل تبدیل به نقدینگی است و در برابر چه نوع ریسکهایی آسیبپذیر است.
در واقع، داراییها صرفاً «مقدار» نیستند، بلکه «رفتار اقتصادی» دارند. همین رفتار است که تفاوت میان یک سبد مالی پایدار و یک سبد شکننده را مشخص میکند.
از این زاویه، منشأ ایجاد پول در داراییها اهمیت بنیادی پیدا میکند. برخی داراییها مانند سهام، ارزش خود را از فعالیت اقتصادی و تولید سود میگیرند. در مقابل، داراییهایی مانند طلا یا ارز معمولاً جریان درآمدی مستقلی ندارند و بیشتر به تغییرات قیمت و شرایط کلان اقتصادی وابستهاند. وجه نقد نیز بیشتر نقش ابزار نگهداری قدرت خرید و مدیریت جریان مالی را ایفا میکند تا تولید بازده.
در کنار منشأ درآمد، سرعت تبدیل دارایی به پول نقد نیز یک عامل تعیینکننده است. داراییهایی با نقدشوندگی بالا مانند وجه نقد یا برخی ابزارهای مالی، امکان واکنش سریع به نیازهای مالی را فراهم میکنند. در سطح پایینتر، داراییهایی مانند سهام یا طلا ممکن است به زمان و شرایط بازار وابسته باشند و نقد کردن آنها همیشه فوری یا بدون هزینه نیست.
اما شاید مهمترین لایه تحلیل، بررسی ریسکهایی باشد که میتوانند ارزش دارایی را تحت تأثیر قرار دهند. تورم میتواند قدرت خرید داراییهای نقدی را کاهش دهد. رکود اقتصادی ممکن است بر سودآوری شرکتها و تقاضای بازار اثر بگذارد. تغییر قوانین میتواند ساختار بازده برخی داراییها را دگرگون کند و بحرانهای مالی نیز معمولاً باعث همزمانی افت ارزش در چندین طبقه دارایی میشوند.
در چنین چارچوبی، مفهوم سنجش ریسک مالی معنا پیدا میکند. ریسک تنها یک عدد یا احتمال ساده نیست، بلکه نتیجه تعامل میان نوع دارایی، منبع بازده، میزان نقدشوندگی و شرایط کلان اقتصادی است. بدون تفکیک طبقات دارایی، این تعاملها قابل مشاهده و تحلیل دقیق نیستند و در نتیجه، ارزیابی ریسک نیز بهصورت سطحی و ناقص انجام میشود.
چهار معیار اصلی تحلیل طبقات دارایی
برای اینکه بتوانیم طبقات مختلف دارایی را بهدرستی با هم مقایسه کنیم، لازم است آنها را فقط بر اساس اسم یا بازده ظاهری بررسی نکنیم، بلکه یک چارچوب مشترک برای تحلیل داشته باشیم. چهار معیار اصلی یعنی منبع بازده، ریسک، نقدشوندگی و افق زمانی کمک میکنند بفهمیم هر دارایی دقیقاً چگونه ارزش ایجاد میکند، در چه شرایطی ممکن است دچار افت شود، با چه سرعتی قابل تبدیل به پول نقد است و اساساً برای چه بازه زمانی از زندگی مالی مناسبتر است. این چهار معیار در کنار هم تصویر واقعیتری از نقش هر دارایی در ثروت شخصی میسازند و از تصمیمگیریهای احساسی یا تکبعدی جلوگیری میکنند.
۱. منبع بازده
هر دارایی در نهایت از یک سازوکار مشخص ارزش ایجاد میکند و درک این سازوکار، نقطه شروع تحلیل آن است. برخی داراییها مانند وجه نقد، بیشتر نقش حفظ انعطاف مالی و قدرت خرید را دارند و بازده آنها بهصورت مستقیم از رشد قیمت یا درآمد عملیاتی حاصل نمیشود. در مقابل، ابزارهای درآمد ثابت بر پایه یک قرارداد مالی شکل میگیرند و بازده آنها از تعهد پرداخت سود و بازپرداخت اصل سرمایه ناشی میشود.
در داراییهایی مانند سهام، منبع بازده پیچیدهتر است و ترکیبی از رشد ارزش شرکت و سود تقسیمی را شامل میشود، در حالی که طلا و ارز عمدتاً به تغییرات قیمت در بازار وابسته هستند و جریان درآمدی مستقلی تولید نمیکنند. رمزارزها نیز در اغلب موارد بر پایه نوسان بازار ارزشگذاری میشوند.
۲. ریسک
ریسک در سادهترین تعریف به معنای عدمقطعیت در نتیجه است، اما در مدیریت ثروت، این مفهوم باید بهصورت تفکیکشده برای هر طبقه دارایی بررسی شود. هر دارایی نوع متفاوتی از ریسک را به همراه دارد و نمیتوان همه آنها را در یک سطح واحد ارزیابی کرد. برای مثال، ریسک وجه نقد بیشتر به کاهش قدرت خرید مربوط میشود، در حالی که در درآمد ثابت، ریسک نکول یا تغییر نرخ بهره اهمیت بیشتری دارد.
در سهام، ریسک به عملکرد شرکت و نوسانات بازار وابسته است. طلا و ارز بیشتر تحت تأثیر شرایط کلان اقتصادی و سیاستهای پولی قرار میگیرند و رمزارزها با ریسکهای فناورانه و ساختاری مواجهاند. بنابراین، تحلیل ریسک زمانی دقیق است که هر طبقه بهصورت مستقل و در بستر نقش خود در سبد دارایی بررسی شود.
۳. نقدشوندگی
نقدشوندگی به توانایی تبدیل یک دارایی به پول نقد در زمان مناسب و با هزینه قابلقبول اشاره دارد. این ویژگی در طبقات مختلف دارایی بهطور یکسان وجود ندارد و حتی درون یک طبقه نیز میتواند متفاوت باشد. برخی داراییها مانند وجه نقد یا ابزارهای مالی با بازار فعال، بهسرعت قابل تبدیل هستند، در حالی که برخی دیگر ممکن است به زمان طولانیتر یا تخفیف قیمتی برای تبدیل به نقد نیاز داشته باشند.
در واقع نقدشوندگی فقط به سرعت فروش مربوط نمیشود، بلکه به میزان اختلاف بین ارزش اسمی و ارزش واقعی قابل دریافت نیز وابسته است. هرچه این فاصله بیشتر باشد، هزینه نقد کردن دارایی بالاتر خواهد بود و این موضوع باید در تصمیمگیری مالی لحاظ شود.
۴. افق زمانی
افق زمانی یکی از عوامل مهم در سنجش تناسب دارایی با یک هدف است، اما برای هر طبقه یک «دوره بهینه» ثابت و جهانی وجود ندارد. وجه نقد معمولاً برای نیازهای نزدیک و نقدینگی کاربرد بیشتری دارد؛ داراییهای پرنوسانتر زمانی منطقیتر بررسی میشوند که فرد برای نوسان و زیان احتمالی فضای مالی و زمانی کافی داشته باشد. درآمد ثابت، سهام، طلا، ارز و رمزارز نیز بسته به هدف، شرایط بازار، نقدشوندگی و ریسکهای خاص خود میتوانند در افقهای متفاوت نقش داشته باشند.
شناخت طبقات دارایی زمانی ارزش واقعی پیدا میکند که صرفاً به تعریف آنها محدود نشود، بلکه رفتار هر طبقه در شرایط مختلف اقتصادی، نقش آن در ساختار ثروت و ارتباط آن با سایر داراییها بهصورت عمیق بررسی شود. در این بخش، هر طبقه دارایی از منظر کارکرد، منبع بازده، ریسکها و جایگاه آن در یک سبد مالی تشریح میشود تا تصویر دقیقتری از ساختار ثروت شخصی شکل بگیرد.
۱. وجه نقد و معادلهای نقد
وجه نقد سادهترین و در عین حال حیاتیترین طبقه دارایی است. این طبقه شامل پولی است که بهصورت مستقیم برای پرداختهای روزمره یا تعهدات کوتاهمدت قابل استفاده است.
نقش اصلی وجه نقد، ایجاد «انعطاف مالی» است. یعنی فرد بتواند بدون نیاز به فروش داراییهای دیگر، هزینههای ضروری یا فرصتهای فوری را پوشش دهد. به همین دلیل، وجه نقد بیشتر یک ابزار مدیریتی است تا یک ابزار سرمایهگذاری.
از نظر اقتصادی، وجه نقد معمولاً بازده واقعی بالایی ندارد و حتی در شرایط تورمی ممکن است ارزش آن کاهش یابد. با این حال، نبود آن میتواند باعث شود فرد در زمان بحران مجبور به فروش داراییهای بلندمدت خود در شرایط نامناسب شود.
معادلهای نقد مانند سپردههای کوتاهمدت یا ابزارهای بازار پول نیز در همین دسته قرار میگیرند، با این تفاوت که ممکن است اندکی بازده ایجاد کنند اما همچنان هدف اصلی آنها حفظ نقدشوندگی است.
۲. درآمد ثابت
طبقه درآمد ثابت شامل ابزارهایی است که در آن سرمایهگذار به نوعی به ناشر دارایی «وام» میدهد و در مقابل، سود مشخص یا قابل پیشبینی دریافت میکند.
این طبقه معمولاً برای ایجاد ثبات در سبد دارایی استفاده میشود. برخلاف سهام، در اینجا رابطه مالکیت وجود ندارد، بلکه رابطه طلبکار و بدهکار شکل میگیرد.
نقش اصلی درآمد ثابت، ایجاد جریان درآمدی نسبتاً پایدار و کاهش نوسان کلی سبد دارایی است. به همین دلیل، این طبقه معمولاً در کنار داراییهای پرریسکتر قرار میگیرد تا تعادل ایجاد کند.
با این حال، درآمد ثابت بدون ریسک نیست. تغییر نرخ بهره، تورم، احتمال نکول ناشر و کاهش نقدشوندگی میتواند ارزش واقعی این داراییها را تحت تأثیر قرار دهد. بنابراین، «ثابت بودن درآمد» به معنای «تضمینشده بودن نتیجه» نیست.
۳. سهام
سهام نشاندهنده مالکیت بخشی از یک شرکت است و یکی از مهمترین طبقات دارایی در اقتصاد مدرن محسوب میشود.
بازده سهام از دو مسیر اصلی ایجاد میشود: رشد ارزش شرکت و سود تقسیمی. اگر شرکت در طول زمان سودآورتر شود و ارزش بازار آن افزایش یابد، سهامدار نیز از این رشد بهرهمند میشود.
اما در مقابل، سهام یکی از پرنوسانترین طبقات دارایی است. قیمت آن میتواند تحت تأثیر عوامل مختلفی مانند شرایط اقتصادی، عملکرد شرکت، تغییرات صنعت یا حتی احساسات بازار بهسرعت تغییر کند.
نکته مهم در مورد سهام این است که ریسک آن فقط به نوسان قیمت محدود نمیشود. در صورت ورشکستگی شرکت، سهامداران معمولاً در انتهای صف دریافت مطالبات قرار دارند.
به همین دلیل، سهام بیشتر برای افقهای زمانی میانمدت و بلندمدت مناسب است و نیازمند تحمل نوسان است.
۴. طلا
طلا یک دارایی فیزیکی با سابقه تاریخی طولانی در نقش ذخیره ارزش است. برخلاف سهام یا اوراق بدهی، طلا جریان نقدی تولید نمیکند و بازده آن صرفاً از تغییر قیمت ناشی میشود.
نقش اصلی طلا در سبد دارایی، ایجاد تنوع و کاهش وابستگی به سیستمهای مالی یا ارزهای خاص است. در برخی دورههای اقتصادی، طلا رفتار متفاوتی نسبت به داراییهای پرریسک مانند سهام دارد و همین ویژگی باعث استفاده از آن در مدیریت ریسک میشود.
با این حال، طلا نیز بدون ریسک نیست. قیمت آن میتواند برای مدت طولانی ثابت بماند یا حتی کاهش یابد. همچنین هزینههای نگهداری، اختلاف قیمت خرید و فروش و ریسکهای فیزیکی در طلای واقعی باید در نظر گرفته شود.
۵. ارز
ارز خارجی معمولاً بهعنوان ابزاری برای مدیریت ریسک پولی و پوشش تعهدات ارزی استفاده میشود.
برخلاف تصور رایج، ارز یک دارایی مولد نیست و بهخودیخود درآمد ایجاد نمیکند. بازده یا زیان آن از تغییر نرخ تبدیل نسبت به پول داخلی ناشی میشود.
نقش اصلی ارز در سبد دارایی، کاهش وابستگی به یک واحد پولی و ایجاد پوشش در برابر تغییرات نرخ ارز است. برای مثال، فردی که هزینههای آینده خود را به ارز خارجی دارد، با نگهداری آن ارز میتواند ریسک نوسان نرخ تبدیل را کاهش دهد.
با این حال، نگهداری ارز نیز با ریسکهایی مانند کاهش ارزش جهانی، محدودیتهای قانونی و هزینههای تبدیل همراه است.
۶. رمزارز
رمزارزها یکی از جدیدترین طبقات دارایی هستند که بر پایه فناوریهای دیجیتال و شبکههای غیرمتمرکز شکل گرفتهاند.
این طبقه از نظر رفتار قیمتی، یکی از پرنوسانترین داراییها محسوب میشود. تغییرات شدید قیمت، ریسکهای فنی، امنیتی و مقرراتی از ویژگیهای اصلی این بازار است.
برخلاف بسیاری از داراییهای سنتی، ارزش رمزارزها در بسیاری از موارد به جریان نقدی یا دارایی فیزیکی پشتوانهدار وابسته نیست و بیشتر به عرضه و تقاضا، پذیرش بازار و انتظارات آینده مرتبط است.
به همین دلیل، رمزارزها معمولاً در بخش پرریسک سبد دارایی قرار میگیرند و استفاده از آنها نیازمند درک دقیق ریسک و پذیرش نوسان بالا است.
بررسی عمیقتر طبقات دارایی نشان میدهد که مسئله اصلی «انتخاب دارایی برتر» نیست، بلکه درک رفتار متفاوت هر طبقه در شرایط اقتصادی مختلف است. هر دارایی در واقع یک پاسخ متفاوت به سه متغیر کلیدی ارائه میدهد: ریسک، نقدشوندگی و منبع بازده. هیچ طبقهای وجود ندارد که در هر سه بُعد بهطور همزمان بهینه باشد.
وجه نقد بیشترین سطح نقدشوندگی را فراهم میکند، اما در برابر تورم آسیبپذیر است و عملاً نقش آن نه رشد ثروت، بلکه جلوگیری از اختلال در جریان مالی است. درآمد ثابت در نقطه میانی این طیف قرار میگیرد؛ یعنی تلاش میکند با پذیرش ریسک اعتباری و نرخ بهره، نوعی ثبات نسبی در جریان بازده ایجاد کند، هرچند این ثبات در برابر تورم و تغییرات بازار کاملاً شکننده است.
در مقابل، سهام نماینده انتقال ریسک به امید رشد اقتصادی است. بازده آن مستقیماً به عملکرد شرکتها و چرخههای اقتصادی وابسته است و همین موضوع باعث میشود در کوتاهمدت نوسان بالا و در بلندمدت پتانسیل رشد قابلتوجه داشته باشد. طلا و ارز بیشتر نقش «پوشش عدمقطعیت» را ایفا میکنند؛ یعنی الزاماً بازده تولید نمیکنند، اما در شرایط بیثباتی میتوانند رفتار متفاوتی نسبت به داراییهای مالی داشته باشند.
رمزارزها در بخش پرریسکتر این طیف قرار میگیرند؛ جایی که نوآوری، عدمقطعیت و نوسان میتوانند همزمان حضور داشته باشند و بازده و زیان هر دو میتوانند در بازههای کوتاه بسیار بزرگ باشند.
در نتیجه، مسئله اصلی در مدیریت ثروت، انتخاب یک دارایی خاص نیست، بلکه چیدمان رابطه بین این طبقات است؛ بهگونهای که ضعف یک طبقه توسط ویژگیهای طبقه دیگر جبران شود. این نگاه باعث میشود ثروت بهجای وابستگی به یک سناریو، به یک سیستم چندلایه تبدیل شود که در شرایط مختلف اقتصادی قابلیت بقا و تطبیق داشته باشد.
آیا یک طبقه دارایی بهتر از بقیه است؟
هیچکدام از طبقات دارایی بهتنهایی «بهتر» یا «بدتر» نیستند؛ چون هرکدام برای پاسخ به یک نیاز متفاوت در زندگی مالی ساخته شدهاند. در واقع، طبقات دارایی شبیه ابزارهای مختلف در یک جعبهابزار هستند: چکش از آچار بهتر نیست، فقط کاربردشان فرق میکند.
مقایسه طبقات دارایی فقط بر اساس یک معیار مانند بازده میتواند گمراهکننده باشد، چون هر گروه در نقدشوندگی، ریسک، منبع بازده و کارکرد تفاوت دارد. برای مثال، وجه نقد نقدشوندگی بالایی دارد اما در دورههای تورمی ممکن است قدرت خرید از دست بدهد. سهام ظرفیت رشد دارد، ولی میتواند در کوتاهمدت نوسان و زیان قابلتوجهی تجربه کند و برای نیازهای فوری الزاماً مناسب نیست.
طلا و ارز نیز در بعضی سناریوها برای پوشش ریسکهای خاص یا تنوع استفاده میشوند، بدون اینکه حفظ ارزش یا بازده آنها در همه دورهها تضمین شده باشد.
بنابراین تناسب هر طبقه دارایی به زمان، هدف مالی، شرایط اقتصادی، قیمتگذاری و وضعیت شخصی فرد وابسته است. بهجای فرض وجود یک «بهترین دارایی» عمومی، بهتر است نقش و ریسک هر گروه در نسبت با هدف و کل سبد ارزیابی شود.
هر طبقه دارایی یک نقش مشخص دارد؛ یکی برای حفظ نقدینگی، یکی برای ایجاد درآمد، یکی برای رشد سرمایه و دیگری برای کاهش ریسک کلی سبد. ارزش واقعی آنها زمانی دیده میشود که در کنار هم قرار بگیرند و یک ساختار متعادل بسازند، نه وقتی که بهصورت جداگانه و رقابتی با هم مقایسه شوند.
در نهایت، هدف از شناخت طبقات دارایی این نیست که بفهمیم «کدام بهتر است»، بلکه این است که بفهمیم «هرکدام چه نقشی در ساختن یک سیستم مالی پایدار دارند» و چطور میتوان آنها را کنار هم قرار داد تا ضعفهای یکدیگر را پوشش دهند و در مجموع، یک تصویر مالی متعادل، انعطافپذیر و قابلاعتماد ایجاد کنند.
اشتباه بزرگ در مدیریت دارایی
یکی از بنیادیترین و در عین حال رایجترین خطاها در مدیریت ثروت شخصی این است که فرد، بخش عمده یا حتی تمام دارایی خود را به یک طبقه دارایی خاص محدود میکند؛ بدون اینکه به این فکر کند که هر دارایی در چه شرایطی خوب عمل میکند و در چه شرایطی ممکن است آسیبپذیر شود.
در ظاهر، این تصمیم ممکن است ساده یا حتی منطقی به نظر برسد؛ مثلاً کسی که به رشد بازار سهام خوشبین است، بخش بزرگی از داراییاش را در سهام نگه میدارد. اما مشکل دقیقاً از همینجا شروع میشود: وقتی تمام وزن ثروت روی یک نقطه قرار میگیرد، تعادل از بین میرود.
در چنین شرایطی، چند اتفاق مهم رخ میدهد: درک ریسک مالی دچار خطا میشود، زیرا فرد تصور میکند عملکرد گذشته یک دارایی میتواند آینده آن را تضمین کند، در حالی که هر طبقه دارایی چرخهها و رفتارهای متفاوتی دارد؛ ساختار مالی شخصی شکننده میشود، به این معنا که با کوچکترین تغییر در شرایط اقتصادی، سیاسی یا حتی رفتار بازار، کل برنامه مالی تحت تأثیر قرار گرفته و انعطافپذیری فرد کاهش مییابد؛ و در نهایت آسیبپذیری در برابر بحرانها افزایش پیدا میکند، زیرا زمانی که بخش عمده داراییها به یک عامل مشترک وابسته باشند، یک شوک واحد میتواند بهطور همزمان فشار قابلتوجهی بر بخش بزرگی از ثروت وارد کند.
تمرکز زیاد ثروت در یک نوع دارایی میتواند فرد را به ریسکهای همان بازار وابسته کند. ترکیب آگاهانه داراییهایی با منابع ریسک و نقدشوندگی متفاوت میتواند به کاهش برخی ریسکهای تمرکز کمک کند، هرچند تنوعبخشی نیز زیان را حذف یا نتیجه را تضمین نمیکند.
ثروت واقعی فقط به میزان پولی که در اختیار داریم خلاصه نمیشود، بلکه در واقع به ساختار و ترکیب داراییهای ما در قالب طبقات مختلف دارایی وابسته است.
اینکه داراییهای ما چگونه بین وجه نقد، سرمایهگذاریها و داراییهای دیگر تقسیم شدهاند، تعیین میکند که در برابر ریسکها چقدر مقاوم هستیم، در شرایط مختلف اقتصادی چقدر انعطاف داریم و تا چه اندازه میتوانیم از فرصتهای مالی استفاده کنیم.
درک این ساختار، نقطه شروع و پایه اصلی مدیریت ثروت شخصی است؛ زیرا به ما کمک میکند بهجای تمرکز صرف بر «عدد داراییها»، تصویر دقیقتری از کیفیت و کارکرد آنها داشته باشیم.
در نهایت، همین نگاه ساختاری است که امکان طراحی یک برنامه مالی شخصی پایدار، متعادل و قابلاتکا را فراهم میکند؛ برنامهای که نهتنها به رشد ثروت کمک میکند، بلکه از آن در برابر نوسانات و تصمیمهای هیجانی نیز محافظت میکند.