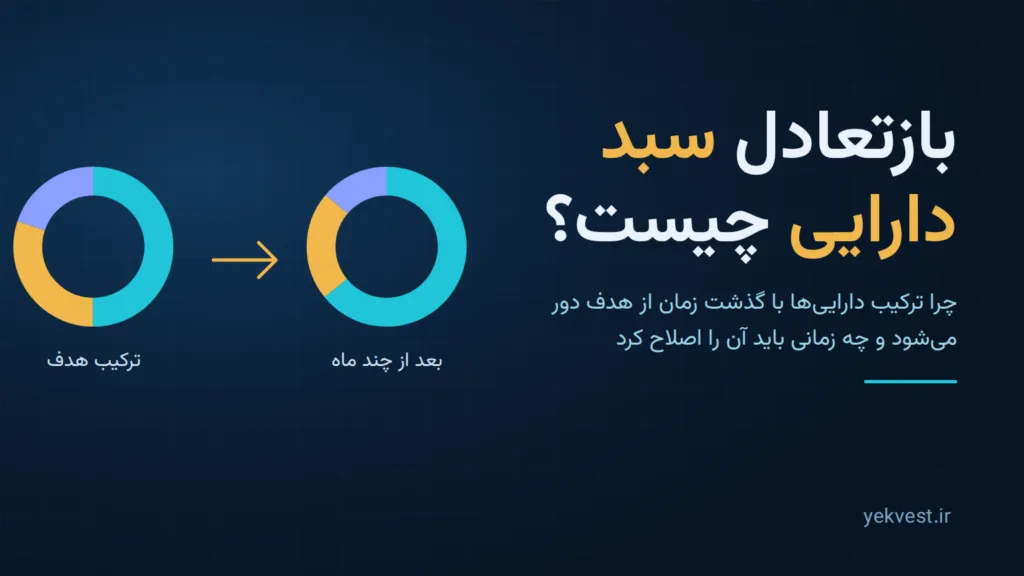
فرض کنید یک سال پیش تصمیم گرفتید نیمی از داراییتان در سهام و صندوقها، سی درصد در طلا و بیست درصد در نقد باشد. امروز سراغ سبدتان میروید و میبینید این نسبتها دیگر همان نیست. کسی کاری نکرده؛ فقط قیمتها با سرعتهای متفاوت حرکت کردهاند. بازتعادل سبد (Rebalancing) یعنی برگرداندن ترکیب دارایی به نسبتی که خودتان از قبل تعیین کردهاید.
این متن آموزشی است. توصیهی خرید یا فروش هیچ داراییای نیست و نسبت مناسب برای شما را تعیین نمیکند؛ آن نسبت به هدف، افق زمانی و تحمل ریسک شخصی شما بستگی دارد.
بازتعادل سبد یعنی چه؟
هر سبد دارایی یک «ترکیب هدف» دارد؛ مثلاً ۵۰٪ سهام و صندوق، ۳۰٪ طلا و ۲۰٪ نقد. با گذشت زمان، داراییای که بیشتر رشد کرده سهم بزرگتری از کل میگیرد و داراییای که کمتر رشد کرده یا افت کرده سهمش کم میشود. این انحراف از هدف را «رانش سبد» (Portfolio Drift) مینامند. بازتعادل، اصلاح این رانش است: بخشی از داراییای که سهمش زیاد شده کم میشود و به داراییای که سهمش کم شده منتقل میشود، یا پول تازه به همان بخش کمسهم اضافه میشود.
یک مثال عددی ساده
اعداد زیر فرضیاند و فقط برای فهم ساز و کارند. سبدی با ارزش ۱۰۰ میلیون تومان را در نظر بگیرید. یک سال بعد فرض کنید ارزش سهام و صندوقها ۴۰٪ بیشتر شده و ارزش بقیه تغییری نکرده است. ارزشها در جدول به میلیون تومان است:
| دارایی | هدف | اولیه | یک سال بعد | سهم فعلی |
|---|---|---|---|---|
| سهام و صندوقها | ۵۰٪ | ۵۰ | ۷۰ | ۵۸٫۳٪ |
| طلا | ۳۰٪ | ۳۰ | ۳۰ | ۲۵٪ |
| نقد | ۲۰٪ | ۲۰ | ۲۰ | ۱۶٫۷٪ |
| جمع | ۱۰۰٪ | ۱۰۰ | ۱۲۰ | ۱۰۰٪ |
سبد خوب کار کرده است، اما ریسکش بیصدا بیشتر شده: سهم دارایی پرنوسان از ۵۰٪ به حدود ۵۸٪ رسیده. اگر بازار سهام افت کند، این سبد حالا بیشتر از آنچه شما در ابتدا پذیرفته بودید آسیب میبیند. برای برگشتن به هدف، باید ارزش سهام و صندوقها از ۷۰ به ۶۰ میلیون (۵۰٪ از ۱۲۰) برسد؛ یعنی ۱۰ میلیون از آن کم شود و به طلا (۶ میلیون) و نقد (۴ میلیون) برسد.
چرا بازتعادل اهمیت دارد؟
- ریسک را در سطح انتخابشده نگه میدارد. هدف اصلی بازتعادل «بازده بیشتر» نیست، «ریسک همانقدر که خواستید» است.
- رفتار منظم میسازد. وقتی قاعده دارید، تصمیم در روزهای پرهیجان با احساس گرفته نمیشود.
- شما را وادار میکند از بخشی که سهمش زیاد شده کم کنید و به بخش کمسهم نگاه کنید؛ کاری که بدون قاعده معمولاً سخت است.
چه زمانی بازتعادل کنیم؟ سه قاعدهی رایج
۱. بازتعادل زمانی (تقویمی)
هر ۶ یا ۱۲ ماه، سبد را با ترکیب هدف مقایسه میکنید و اصلاح میکنید. ساده و قابل پیشبینی است، اما ممکن است وسط سال رانش بزرگی را نبیند یا وقتی انحراف ناچیز است هزینهی بیمورد بسازد.
۲. بازتعادل بر اساس آستانه
برای هر دارایی یک «بازهی مجاز» تعیین میکنید؛ مثلاً اگر سهم یک طبقه بیش از ۵ واحد درصد از هدف فاصله گرفت، اصلاح میشود. عدد ۵ فقط یک نمونه است؛ آستانه را بر اساس هزینهی تبدیل و نوسان داراییهایتان انتخاب کنید. این روش فقط وقتی عمل میکند که انحراف واقعاً اهمیت دارد.
۳. بازتعادل با پول تازه
بهجای فروش، هر پولی که تازه وارد سبد میشود (پسانداز ماهانه، حقوق) را به داراییای که سهمش از هدف کمتر است اختصاص میدهید. این روش کمترین هزینهی معاملاتی را دارد، ولی اگر ورودی پول کم باشد، رانش بزرگ را سریع اصلاح نمیکند.
بسیاری ترکیبی از اینها را به کار میبرند: بررسی دورهای، اصلاح فقط وقتی از آستانه گذشته، و ترجیح پول تازه بر فروش.
هزینههای بازتعادل را فراموش نکنید
- اختلاف قیمت خرید و فروش و کارمزد؛ هر تبدیل بخشی از بازده را میبرد.
- هزینههای جانبی و مالیاتی که ممکن است برای فروش یک دارایی وجود داشته باشد؛ بسته به نوع دارایی و قوانین، پیش از فروش بررسیشان کنید.
- نقدشوندگی؛ بعضی داراییها را نمیتوان هر زمان و به قیمت دلخواه فروخت.
- اثر زمان؛ فروش بخشی از داراییای که روند رو به رشد دارد ممکن است در کوتاهمدت ناخوشایند باشد، اما هدف بازتعادل حفظ ریسک است، نه پیشبینی بازار.
اشتباههای رایج
- نداشتن ترکیب هدف. بدون هدف، «انحراف» تعریف نمیشود و فقط حدس میماند.
- بازتعادل مکرر و بیدلیل. اصلاحهای ریز و پرتکرار بیشتر هزینه میسازند تا ریسک را کم کنند.
- تغییر هدف بهخاطر خبر. هدف را وقتی عوض کنید که شرایط یا اهداف شخصیتان عوض شده، نه چون بازار چند روز بالا یا پایین رفته.
- فراموشکردن بخشهای کوچک. نقد، ارز و طلا هم در ترکیب حساب میشوند، نه فقط سهام.
- نادیدهگرفتن بدهیها و تعهدات. سبد را باید در کنار ارزش خالص شخصی و نیازهای نقدی دید.
پیش از شروع از خودتان بپرسید
- ترکیب هدفم چیست و بر چه اساسی انتخاب شده؟ (تحمل ریسک و ظرفیت ریسک را مرور کنید.)
- هر چند وقت یک بار سبد را بررسی میکنم؟
- چه مقدار انحراف را تحمل میکنم و از چه حدی اصلاح میکنم؟
- هزینهی تبدیل هر دارایی چقدر است و آیا اول میشود با پول تازه اصلاح کرد؟
در یکوست چطور رانش سبد را ببینیم؟
وقتی همهی داراییهایتان در یکجا ثبت باشد، دیدن سهم هر طبقه ساده میشود. در یکوست بخش «تمرکز سرمایه» در صفحهی هوش ثروت نشان میدهد سرمایهتان بین گروههای دارایی چطور پخش شده و گروه غالب چقدر از کل را دارد؛ همین اعداد را با ترکیب هدفی که خودتان یادداشت کردهاید مقایسه کنید. بخش «شبیهسازی» هم نشان میدهد اگر قیمت یک گروه فرضاً تغییر کند، ارزش کل سبد چقدر عوض میشود. برای اصلاح، میتوانید مقدار یک دارایی را کم کنید یا آن را با گزینهی «تبدیل به دارایی دیگر» به دارایی دیگری منتقل کنید تا سابقهی تبدیل هم حفظ شود.
برای آشنایی بیشتر با طبقههای دارایی به طبقات دارایی چیست؟ و برای نگاه کلی به ساختن ترکیب، به سبد سرمایهگذاری چیست؟ سر بزنید.
جمعبندی
بازتعادل یعنی ریسک سبد را همانجایی که انتخاب کردهاید نگه دارید. ترکیب هدف را مشخص کنید، یک قاعدهی بررسی (زمانی، آستانهای یا با پول تازه) انتخاب کنید، هزینهها را در نظر بگیرید و تصمیمها را بر پایهی قاعده بگیرید، نه خبر روز.