صندوق درآمد ثابت بخش عمدهی دارایی خود را در ابزارهایی مانند اوراق بدهی، سپردهی بانکی و گواهیها میگذارد که درآمد نسبتاً مشخصی دارند. بسیاری از این صندوقها هر ماه سود پرداخت میکنند و بهطور معمول نوسان کمتری از صندوق سهامی دارند.
«کمنوسان» یعنی تضمین نیست. بازده هدف یا سود علیالحساب اعلامشده یک پیشبینی است و ممکن است با واقعیت فرق کند؛ قیمت واحد هم میتواند در کوتاهمدت پایین بیاید.
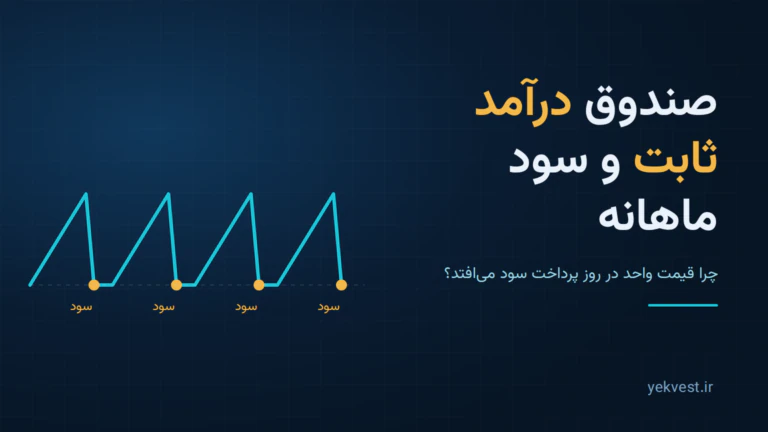
نکتهی مهم در روز پرداخت سود: قیمت واحد در همان روز معمولاً به اندازهی سود پرداختشده پایین میآید. این افت زیان نیست؛ پول از ارزش واحد به حساب شما منتقل شده است.
جایگاه صندوق درآمد ثابت در سبد دارایی
این صندوقها معمولاً ستون پایدار سبد هستند و برای پولی که چند ماه تا چند سال به آن نیاز ندارید به کار میآیند. جایگزین پول نقد برای مخارج فوری نیستند، اما میتوانند بخشی از نقد را بهصورت کمنوسانتر نگه دارند.
پیش از خرید از خودتان بپرسید
- پرتفوی صندوق شامل چه ابزارهایی است و ریسک اعتباری آنها چیست؟
- سود هر چند وقت یک بار و به چه صورت پرداخت میشود؟
- کارمزد صندوق و فاصلهی قیمت خرید و ابطال چقدر است؟
- نقدشوندگی در بازار چگونه است؟
ریسکها و اشتباهات رایج
- تصور اینکه سود صندوق تضمینشده است.
- اشتباه گرفتن افت قیمت در روز پرداخت با زیان.
- نادیدهگرفتن ریسک ابزارهای داخل صندوق.
- مقایسهی صندوقها فقط بر اساس سود یک ماه.
در یکوست چگونه ثبت میشود؟
تعداد واحد، قیمت و تاریخ خرید را ثبت میکنید. یکوست روز پرداخت سود را از تاریخچهی قیمت صندوق پیدا میکند و سود هر واحد را برای واحدهایی که آن روز داشتهاید بهصورت خودکار ثبت میکند؛ افت قیمت روز پرداخت زیان حساب نمیشود.