در دنیای سرمایهگذاری، ریسک فقط به نوع دارایی مربوط نمیشود؛ بلکه به شرایط مالی، اهداف و نحوه مواجهه فرد با عدمقطعیت نیز وابسته است. به همین دلیل، در مدیریت ثروت حرفهای، ارزیابی ریسک یکی از گامهای پایه پیش از انتخاب و تخصیص داراییهاست.
دو فرد را تصور کنید:
- فرد اول از نوسان بازار نمیترسد و حتی در افت قیمتها آرام است.
- فرد دوم با کوچکترین کاهش قیمت دچار اضطراب میشود.
در نگاه اول، فرد اول ریسکپذیرتر به نظر میرسد. اما اگر همین فرد، سرمایهای را وارد بازار کرده باشد که برای خرید خانه یا هزینه درمان خانواده در کوتاهمدت نیاز دارد، آیا هنوز تصمیم او منطقی است؟
اینجا دقیقاً نقطهای است که تفاوت بین تحمل ریسک و ظرفیت ریسک اهمیت پیدا میکند و پایه طراحی اصول ساخت یک سبد متعادل را شکل میدهد.
تحمل ریسک چیست؟ (Risk Tolerance)
اصطلاح Risk Tolerance در منابع حرفهای همیشه با یک دامنه معنایی واحد بهکار نمیرود. CFA Curriculum 2026 و FINRA آن را سطح یا میزان ریسکی میدانند که فرد مایل و قادر به پذیرش آن است. در چارچوب آموزشی این مقاله، برای روشنتر شدن دو بُعد مسئله، «تحمل ریسک» را بیشتر برای بُعد تمایل یا willingness و «ظرفیت ریسک» را برای بُعد توان مالی یا ability بهکار میبریم؛ این تفکیک یک قرارداد تحلیلی در این مقاله است، نه تنها تعریف حرفهای ممکن.
با این قرارداد، تحمل ریسک به ترجیحات نسبتاً پایدار فرد درباره پذیرش عدمقطعیت و نوسان مربوط میشود. واکنشهای هیجانی و رفتار مشاهدهشده در بازار نیز اطلاعات مهمی درباره نگرشهای رفتاری به ریسک میدهند، اما لزوماً معادل همان ویژگی پایدار یا یک سنجه کامل از Risk Tolerance نیستند.
تحمل ریسک از چه چیزهایی ساخته میشود؟
تمایل به پذیرش ریسک یک ویژگی تکبعدی نیست و میتواند با ترجیحات شخصی، تجربه، درک فرد از بازار و نحوه ادراک عدمقطعیت ارتباط داشته باشد. تجربه سرمایهگذاری ممکن است برداشت فرد از نوسان و زیان را تغییر دهد، اما تجربه بیشتر بهخودیخود به معنای تحمل ریسک بالاتر یا تصمیمگیری بهتر نیست. به همین دلیل، در مدیریت ثروت شخصی بهتر است این عوامل در کنار یکدیگر و نه بهصورت یک شاخص منفرد بررسی شوند.
دانش مالی میتواند به درک بهتر ماهیت ریسک و پیامدهای تصمیمها کمک کند، اما الزاماً ترس را حذف یا تصمیمگیری را همیشه منطقی نمیکند. کنترل هیجان و توان پایبندی به یک برنامه نیز برای اجرای سبد متعادل مهماند. تجربه زیان واقعی ممکن است نگرش فرد به ریسک را تغییر دهد؛ شدت و جهت این تغییر برای افراد مختلف یکسان نیست.
مثال ساده از تحمل ریسک
دو نفر هر دو ۱۰۰ میلیون تومان دارند. نفر اول با ۱۰٪ افت بازار نگران میشود و دارایی را میفروشد، در حالی که نفر دوم با ۳۰٪ افت همچنان آرام است و حتی خرید انجام میدهد. این تفاوت میتواند نشانهای از تفاوت در واکنش رفتاری و تمایل آنها به پذیرش نوسان باشد، اما برای تعیین Risk Tolerance یا مناسببودن سطح ریسک هر فرد، به اطلاعات بیشتری درباره اهداف، توان مالی و سنجش معتبر نیاز است.
ظرفیت ریسک چیست؟ (Risk Capacity)
CFA Curriculum 2026 ظرفیت ریسک را توانایی پذیرش ریسک مالی تعریف میکند. در عمل، این توانایی با عواملی مانند ثروت و بدهی، جریان درآمد و هزینه، افق زمانی، نقدینگی، تعهدات و اهمیت اهداف مالی ارزیابی میشود. بنابراین ظرفیت ریسک معمولاً بیش از بُعد تمایل بر دادههای مالی و محدودیتهای واقعی تکیه دارد، اما «کاملاً عینی» یا بدون نیاز به برآورد و قضاوت نیست؛ زیرا ارزش داراییها، آینده درآمد، زمان و انعطافپذیری اهداف نیز میتوانند با عدمقطعیت همراه باشند.
در یک پروفایل ریسک جامع، نه تمایل و نه توان مالی بهتنهایی کافی نیستند. CFA Research Foundation بر تمایز میان risk tolerance، نگرشهای رفتاری و risk capacity تأکید میکند. ظرفیت ریسک محدودهای را که وضعیت مالی و اهداف اجازه میدهند روشن میکند و تحمل ریسک به بُعد تمایل بلندمدت فرد کمک میکند؛ در تصمیم مناسب باید هر دو، همراه با سایر محدودیتها، دیده شوند.
ظرفیت ریسک به چه چیزهایی وابسته است؟
افق زمانی یکی از عوامل مهم است؛ در بسیاری از موقعیتها، زمان بیشتر تا یک هدف میتواند امکان بیشتری برای تحمل نوسان فراهم کند، اما اثر آن به ماهیت هدف، نقدینگی و سایر منابع فرد نیز وابسته است. ثبات و قابلیت اتکای درآمد هم میتواند بر ظرفیت ریسک اثر بگذارد و باید همراه با هزینهها و تعهدات در اصول ساخت یک سبد متعادل سنجیده شود.
نیاز به نقدینگی، بدهیها و تعهدات ثابت نیز میتوانند ظرفیت ریسک را محدود کنند، بهویژه اگر فرد برای تأمین یک نیاز نزدیک مجبور به فروش دارایی شود. وجود منابع نقد و صندوق اضطراری میتواند احتمال فروش اجباری را کاهش دهد. نوع و انعطافپذیری هدف نیز اهمیت دارد؛ هدفی ضروری و نزدیک معمولاً فضای کمتری برای پذیرش زیان یا نوسان شدید نسبت به هدفی دورتر و قابلانعطاف ایجاد میکند.
مثال واقعی از ظرفیت ریسک
فردی ۵۰۰ میلیون تومان دارد. اگر بخش عمده این پول برای خرید خانه در ۶ ماه آینده لازم باشد، ظرفیت پذیرش زیان در آن بخش از سرمایه احتمالاً بسیار محدودتر است. اگر همین مبلغ برای بازنشستگی ۲۰ سال آینده باشد، ممکن است فضای بیشتری برای پذیرش نوسان وجود داشته باشد؛ البته نتیجه به درآمد، بدهی، نقدینگی و سایر اهداف فرد نیز بستگی دارد. بنابراین ظرفیت ریسک حتی برای یک فرد ثابت میتواند با تغییر هدف و زمان تغییر کند.
تفاوت عمیق تحمل ریسک و ظرفیت ریسک
در چارچوب این مقاله، تحمل ریسک را بیشتر به بُعد تمایل بلندمدت و ظرفیت ریسک را به بُعد توان مالی نسبت میدهیم. در مدیریت ثروت و طراحی سبد متعادل، اولی به فهم سطح ریسکی که فرد از نظر ترجیحی میتواند با آن زندگی کند کمک میکند و دومی محدودیتهای ناشی از اهداف و منابع مالی را روشن میسازد. نادیدهگرفتن هر کدام میتواند کیفیت تصمیم را کاهش دهد.
چرا این دو مفهوم نباید یکی فرض شوند؟
در مدیریت ثروت، یکی از اشتباهات بنیادین این است که افراد تصور میکنند «اگر از نظر روانی ریسکپذیر هستند، پس از نظر مالی هم توان پذیرش هر نوع سرمایهگذاری را دارند». این برداشت اشتباه میتواند باعث شود تصمیمهای سرمایهگذاری صرفاً بر اساس هیجان، علاقه یا تجربههای کوتاهمدت گرفته شود، در حالی که واقعیت مالی فرد کاملاً چیز دیگری است.
در این چارچوب، تحمل ریسک و ظرفیت ریسک دو بُعد متمایز اما مرتبط از پروفایل ریسک هستند. تمایل فرد، محدودیتهای مالی و رفتار واقعی او میتوانند با یکدیگر همراستا یا ناسازگار باشند. تفکیک این ابعاد کمک میکند تصمیم سرمایهگذاری فقط بر یک نشانه رفتاری یا فقط بر یک عدد مالی تکیه نکند.
ریسکپذیری بدون پشتوانه مالی میتواند باعث از دست رفتن اهداف حیاتی مانند خرید مسکن، تأمین هزینه تحصیل یا امنیت بازنشستگی شود. از طرف دیگر، ظرفیت مالی بالا بدون آرامش روانی باعث میشود فرد در اولین نوسان بازار تصمیمهای عجولانه بگیرد و در بدترین زمان ممکن از سرمایهگذاری خارج شود. بنابراین، موفقیت در سرمایهگذاری زمانی اتفاق میافتد که این دو مفهوم در کنار هم و نه بهصورت جداگانه تحلیل شوند.
سناریوی ناسازگاری میان تمایل و توان مالی
برای درک بهتر این موضوع، یک سناریوی واقعی را در نظر بگیرید. فردی که به بازار رمزارزها علاقهمند است و از نوسانهای شدید آن نمیترسد، ممکن است به این نتیجه برسد که میتواند بخش بزرگی از سرمایه خود را وارد این بازار کند. او حتی ممکن است تجربه سودهای قبلی داشته باشد و همین موضوع اعتمادبهنفس او را افزایش دهد.
اما اگر این فرد پول پیش خانه، پسانداز اضطراری یا سرمایه مربوط به یک هدف کوتاهمدت را وارد بازاری بسیار پرنوسان کند، در صورت سقوط شدید قیمتها، از نظر روانی ممکن است همچنان آرام باشد، اما از نظر مالی در وضعیت بحرانی قرار میگیرد. او شاید بتواند افت ۳۰ یا ۴۰ درصدی را تحمل کند، اما نمیتواند پیامدهای واقعی آن مانند ناتوانی در خرید خانه یا ایجاد بدهی جدید را جبران کند.
این مثال نشان میدهد که نادیدهگرفتن ظرفیت ریسک میتواند اهداف ضروری و تعهدات مالی را در معرض آسیب قرار دهد، در حالی که نادیدهگرفتن بُعد تمایل میتواند به اضطراب، رهاکردن برنامه یا تصمیمهای ناسازگار با افق بلندمدت منجر شود. جنس پیامدهای این دو متفاوت است و برای تعیین مناسببودن یک تصمیم باید هر دو بررسی شوند.
چهار ترکیب اصلی در پروفایل ریسک
برای سادهسازی آموزشی میتوان ترکیب تمایل و ظرفیت را در چهار حالت کلی تصور کرد. این ماتریس یک ابزار توضیحی است و جایگزین ارزیابی کامل پروفایل ریسک، اهداف و محدودیتهای هر فرد نیست.
در ترکیب «تمایل بالا و ظرفیت بالا»، فرد هم از نظر ترجیحی پذیرش بیشتری نسبت به نوسان دارد و هم منابع و اهداف او ممکن است فضای بیشتری برای تحمل ریسک فراهم کنند. این وضعیت میتواند دامنه گزینههای سرمایهگذاری را گستردهتر کند، اما بهخودیخود به معنای مناسببودن ریسک بالا یا تضمین رشد نیست و همچنان به تنوعبخشی، افق زمانی و سایر محدودیتها وابسته است.
در ترکیب «تمایل بالا و ظرفیت پایین»، علاقه فرد به پذیرش ریسک میتواند از محدودیتهای مالی او جلوتر باشد. در چنین وضعیتی، سطح ریسکی که از نظر ذهنی قابلقبول به نظر میرسد ممکن است با اهداف نزدیک، تعهدات یا نیاز نقدینگی سازگار نباشد و به همین دلیل باید محدودیت مالی وزن جدیتری در تصمیم پیدا کند.
در ترکیب «تمایل پایین و ظرفیت بالا»، فرد ممکن است از نظر مالی امکان پذیرش ریسک بیشتری داشته باشد اما ترجیح دهد نوسان کمتری تجربه کند. این تفاوت الزاماً به معنای «استفاده غیربهینه از پول» نیست؛ راهحل مناسب باید میان اهداف، آسودگی قابلتحمل، بازده موردنیاز و هزینه پذیرش ریسک بیشتر تعادل ایجاد کند.
در ترکیب «تمایل پایین و ظرفیت پایین»، هم ترجیح فرد و هم محدودیتهای مالی میتوانند به سمت پذیرش ریسک کمتر اشاره کنند. با این حال، ترکیب مناسب داراییها همچنان باید با هدف، افق زمانی، تورم، نقدینگی و بازده موردنیاز سنجیده شود و از این برچسب بهتنهایی نمیتوان نسخه سرمایهگذاری صادر کرد.
تحمل ریسک در عمل چگونه سنجیده میشود؟
در اصول ساخت یک سبد متعادل، سنجش Risk Tolerance بهتر است بر ابزارهای مناسب و تا حد امکان معتبر و پایا تکیه کند. پرسشنامههای خوب میتوانند ورودی مفیدی باشند؛ در کنار آنها، گفتوگو درباره تجربه، اهداف و واکنشهای گذشته نیز برای فهم زمینه تصمیمگیری ارزش دارد.
واکنش فرد به افت واقعی بازار میتواند اطلاعات تکمیلی مهمی درباره نگرشهای رفتاری به ریسک، اضطراب و احتمال فاصلهگرفتن از برنامه بدهد. با این حال، CFA Research Foundation هشدار میدهد که رفتار مشاهدهشده را نباید بهسادگی معادل Risk Tolerance دانست؛ رفتار کوتاهمدت میتواند تحت تأثیر شرایط بازار، تجربه، سوگیریها و زمینه تصمیم قرار گیرد.
نحوه تصمیمگیری در زمان زیان نیز باید بررسی شود. فروش شتابزده در دوره افت میتواند نشانه اضطراب، نیاز نقدینگی، تغییر در ارزیابی اطلاعات یا یک واکنش رفتاری باشد؛ بدون شناخت زمینه نمیتوان آن را بهتنهایی به «تحمل ریسک پایین» نسبت داد.
تأثیر اخبار منفی، نوسانات کوتاهمدت و تغییرات ناگهانی بازار نیز میتواند برای شناخت الگوهای رفتاری مفید باشد. اضطراب شدید یا تغییر مکرر تصمیمها نشانهای است که ارزش بررسی دارد، اما نتیجهگیری درباره Risk Tolerance باید بر ارزیابی جامعتر و نه یک واکنش منفرد استوار باشد.
توانایی پایبندی به برنامه بلندمدت نیز برای طراحی و اجرای یک راهبرد عملی اهمیت دارد. اگر فرد در دورههای نوسان مرتب از برنامه فاصله میگیرد، لازم است علت آن—از جمله ساختار سبد، نیاز نقدینگی، ادراک ریسک یا واکنشهای رفتاری—بررسی شود؛ این مشاهده بهتنهایی تشخیص Risk Tolerance نیست.
ظرفیت ریسک چگونه سنجیده میشود؟
سنجش ظرفیت ریسک در مدیریت ثروت عمدتاً بر اطلاعات مالی، زمان و اهداف تکیه دارد، اما صرفاً یک محاسبه مکانیکی نیست. ابتدا باید هدف، زمان، اهمیت و میزان انعطافپذیری آن روشن شود؛ سپس منابع، بدهیها، جریان نقدی و نیازهای نقدینگی در کنار سناریوهای نامطمئن بررسی شوند.
پس از تعیین هدف، میزان نقدینگی فرد بررسی میشود. نقدینگی نشان میدهد چه مقدار از داراییها در صورت نیاز سریع قابل تبدیل به پول نقد هستند. هرچه نقدینگی کمتر باشد، ظرفیت ریسک نیز کاهش پیدا میکند.
در مرحله بعد، بدهیها و تعهدات مالی نقش مهمی ایفا میکنند. وجود اقساط سنگین، بدهیهای کوتاهمدت یا هزینههای ثابت بالا میتواند ظرفیت ریسک را بهطور قابلتوجهی کاهش دهد، حتی اگر درآمد فرد بالا باشد.
در نهایت، باید سناریوهای مختلف سقوط بازار بررسی شوند. برای مثال، اگر بازار ۲۰ یا ۳۰ درصد افت کند، آیا فرد همچنان میتواند به هدف مالی خود برسد؟ آیا مجبور به فروش دارایی در زمان نامناسب میشود؟ یا آیا این زیان باعث ایجاد فشار مالی جدی خواهد شد؟
پاسخ به این سوالها مشخص میکند که ظرفیت واقعی ریسک فرد در چه سطحی قرار دارد و آیا استراتژی سرمایهگذاری انتخابشده با واقعیت مالی او هماهنگ است یا خیر.
نقش تنوعبخشی در مدیریت ریسک
تنوعبخشی یکی از مهمترین ابزارها در مدیریت ثروت و اجرای اصول ساخت یک سبد متعادل است. هدف اصلی آن کاهش وابستگی کل سرمایه به عملکرد یک دارایی، صنعت یا بازار خاص است.
زمانی که سرمایه در چندین دارایی مختلف توزیع میشود، اثر نوسان یک بخش از بازار بر کل سبد کاهش پیدا میکند. این موضوع میتواند به پایداری بیشتر بازده در بلندمدت کمک کند و از شوکهای ناگهانی جلوگیری کند.
با این حال، باید توجه داشت که تنوعبخشی به معنای حذف ریسک نیست. هیچ سبد سرمایهگذاری کاملاً بدون ریسک وجود ندارد. تنوعبخشی تنها کمک میکند ریسکها بهتر مدیریت شوند و اثر آنها بر کل سرمایه کاهش یابد.
همچنین تنوعبخشی واقعی زمانی معنا دارد که داراییها همبستگی پایینی با یکدیگر داشته باشند. صرف خرید چند دارایی مشابه، لزوماً باعث کاهش ریسک نمیشود.
ارتباط با پروفایل مالی یکوست
یک پروفایل مالی حرفهای در مدیریت ثروت باید فراتر از یک ارزیابی ساده رفتاری باشد. این پروفایل باید ترکیبی از دادههای رفتاری و مالی را در کنار هم قرار دهد تا تصویر دقیقی از وضعیت واقعی فرد ارائه دهد.
در بخش رفتاری، عواملی مانند ترس از زیان، تجربههای قبلی سرمایهگذاری، واکنش به نوسان و میزان آرامش در شرایط عدمقطعیت بررسی میشوند. این دادهها نشان میدهند فرد چگونه در شرایط واقعی بازار رفتار خواهد کرد.
در بخش مالی، اطلاعاتی مانند درآمد، بدهی، نقدینگی، داراییها و اهداف مالی تحلیل میشوند. این دادهها نشان میدهند فرد از نظر واقعی چه میزان توانایی پذیرش ریسک را دارد.
ترکیب این دو بخش باعث میشود تصمیمگیری در مدیریت ثروت دقیقتر، شخصیسازیشدهتر و نزدیکتر به واقعیت زندگی فرد باشد. در این چارچوب، پروفایل مالی یکوست میتواند بهعنوان یک ابزار تحلیلی کمک کند تا فاصله بین «احساس ریسکپذیری» و «توان واقعی ریسک» بهدرستی شناسایی شود.
چکلیست نهایی قبل از سرمایهگذاری
در مرحله نهایی تصمیمگیری، باید هر دو بعد ریسک بهصورت همزمان بررسی شوند.
در بخش تحمل ریسک، باید مشخص شود که فرد در برابر نوسان چه واکنشی دارد. آیا کاهش ارزش سرمایه باعث اضطراب شدید میشود؟ آیا فرد در زمان افت بازار تصمیمهای هیجانی میگیرد؟ یا میتواند به برنامه بلندمدت خود پایبند بماند؟
در بخش ظرفیت ریسک، باید بررسی شود که آیا این سرمایه برای یک هدف ضروری استفاده میشود یا خیر. همچنین باید مشخص شود در صورت وقوع زیان، چه تأثیری بر زندگی مالی فرد خواهد داشت. وجود یا عدم وجود صندوق اضطراری نیز نقش مهمی در این ارزیابی دارد.
اگر پاسخ این سوالها نشان دهد که زیان احتمالی میتواند اهداف مهم را تهدید کند، یا فرد توان مدیریت آن را ندارد، باید سطح ریسک سرمایهگذاری بازنگری شود.
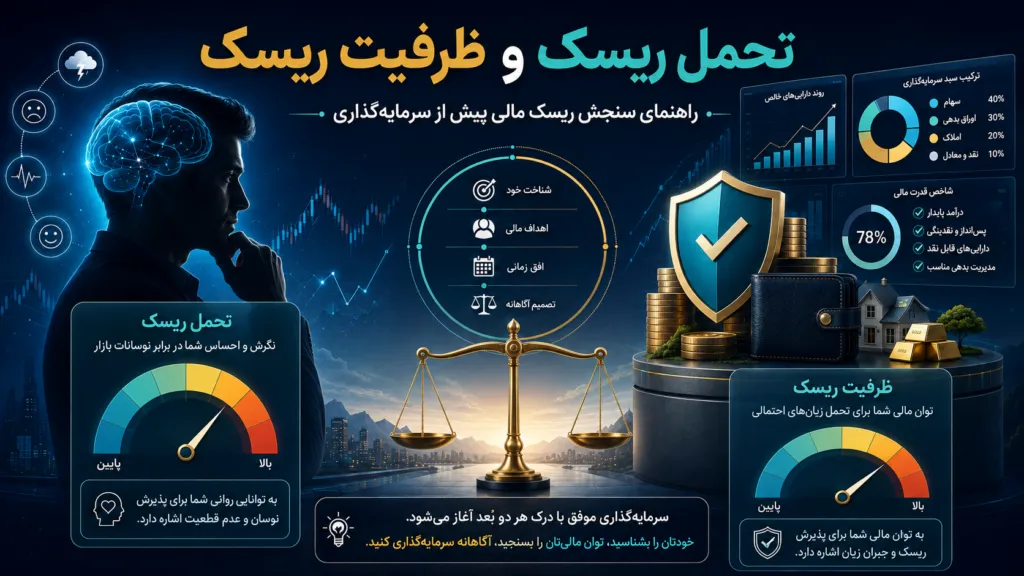
تحمل ریسک نمایانگر بعد روانی و رفتاری فرد در مواجهه با نوسان است، در حالی که ظرفیت ریسک نشاندهنده واقعیت مالی و توان واقعی او برای تحمل زیان است.
در مدیریت ثروت حرفهای و طراحی اصول ساخت یک سبد متعادل، موفقیت زمانی حاصل میشود که این دو مفهوم بهصورت همزمان و هماهنگ در نظر گرفته شوند، نه بهصورت جداگانه.
در نهایت، سبد مناسب صرفاً با بیشترین بازده بالقوه تعریف نمیشود؛ باید با اهداف، ظرفیت مالی، سطح ریسک قابلپذیرش و توان اجرای بلندمدت فرد سازگار باشد.