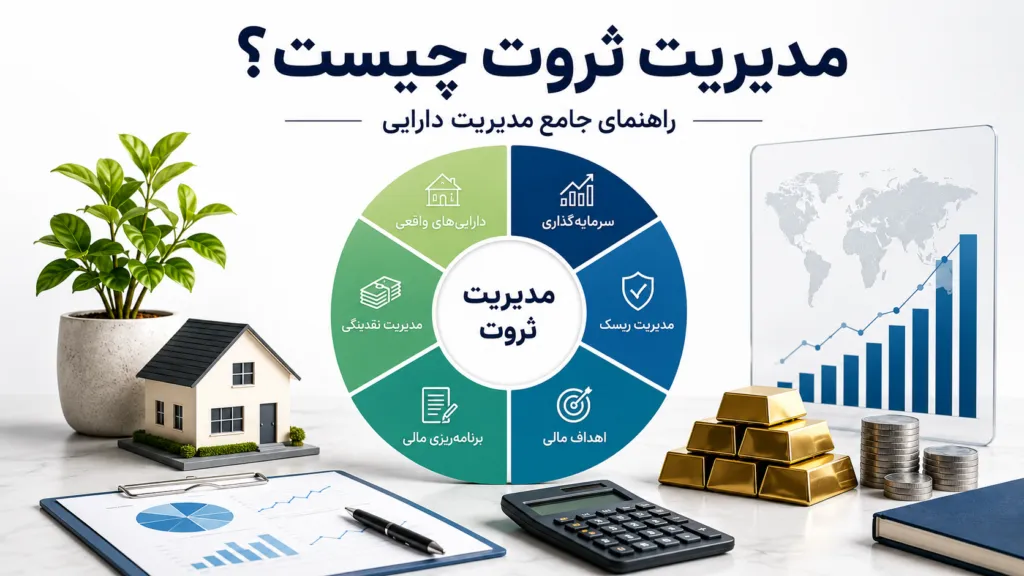
مدیریت ثروت فرایندی یکپارچه برای شناخت وضعیت مالی، تعیین اهداف، سازماندهی داراییها، کنترل ریسک و تصمیمگیری آگاهانه درباره منابع مالی است. در این رویکرد، بهجای آنکه هر دارایی یا تصمیم مالی بهصورت جداگانه بررسی شود، تمام اجزای زندگی مالی در کنار یکدیگر قرار میگیرند.
به زبان ساده، مدیریت ثروت کمک میکند بدانید امروز از نظر مالی در چه موقعیتی قرار دارید، در آینده میخواهید به کجا برسید و برای طی کردن این مسیر باید چه تصمیمهایی بگیرید.
این فرایند فقط درباره خرید سهام، طلا، ارز یا سایر داراییها نیست. درآمد، هزینهها، بدهیها، پسانداز، سرمایهگذاری، بیمه، نقدشوندگی، مالیات، اهداف خانوادگی و حتی افق زمانی تصمیمها نیز بخشی از مدیریت ثروت محسوب میشوند.
مدیریت ثروت چیست؟
مدیریت ثروت یا Wealth Management رویکردی جامع برای برنامهریزی، حفظ، سازماندهی و رشد داراییهای یک فرد یا خانواده است. این رویکرد معمولاً ترکیبی از برنامهریزی مالی و مدیریت سرمایهگذاری را در بر میگیرد.
مؤسسه CFA مدیریت ثروت خصوصی را ترکیبی از مدیریت سرمایهگذاری و برنامهریزی مالی برای سرمایهگذاران فردی تعریف میکند. CFP Board نیز برنامهریزی مالی را بررسی تصویر کامل مالی فرد و کمک به دستیابی به اهداف کوتاهمدت و بلندمدت میداند.
بنابراین، مدیریت ثروت را میتوان در قالب سه پرسش اصلی خلاصه کرد:
- چه داراییها، بدهیها و منابع مالی در اختیار داریم؟
- اهداف مالی ما چیست و چه زمانی باید به آنها برسیم؟
- چگونه میتوانیم با سطح قابلقبولی از ریسک، منابع خود را در مسیر این اهداف قرار دهیم؟
پاسخ به این پرسشها، پایه یک برنامه مدیریت ثروت را تشکیل میدهد.
آیا مدیریت ثروت فقط برای افراد ثروتمند است؟
خدمات سنتی مدیریت ثروت در بسیاری از کشورها بیشتر برای افراد دارای دارایی خالص بالا ارائه میشود. بااینحال، اصول مدیریت ثروت به گروه خاصی محدود نیست.
هر فردی که درآمد، پسانداز، دارایی، بدهی یا هدف مالی دارد میتواند از این اصول استفاده کند. تفاوت اصلی تنها در پیچیدگی برنامه است.
برای مثال، برنامه مالی فردی که بخشی از درآمد ماهانه خود را پسانداز میکند، ممکن است شامل مدیریت هزینهها، ایجاد ذخیره اضطراری و سرمایهگذاری منظم باشد. برنامه فردی با چند دسته دارایی، سبد بورسی و تعهدات خانوادگی طبیعتاً به تحلیل گستردهتری نیاز دارد.
در هر دو حالت، مسئله اصلی یکسان است: منابع محدود باید به شکلی آگاهانه میان نیازهای امروز و اهداف آینده تقسیم شوند.
به همین دلیل، مدیریت ثروت را نباید فقط مترادف «مدیریت پول زیاد» دانست. مدیریت ثروت بیشتر از آنکه به میزان دارایی مربوط باشد، به کیفیت تصمیمگیری درباره داراییها مربوط است.
تفاوت مدیریت ثروت با مدیریت دارایی چیست؟
اصطلاحهای مدیریت ثروت و مدیریت دارایی گاهی بهجای یکدیگر استفاده میشوند، اما دقیقاً یک مفهوم ندارند.
مدیریت دارایی
مدیریت دارایی بیشتر بر انتخاب، نگهداری و ارزیابی داراییهای سرمایهگذاری تمرکز دارد. در این حوزه، پرسشهایی مانند موارد زیر مطرح میشوند:
- چه نوع داراییهایی در سبد قرار بگیرند؟
- چه میزان از سرمایه به هر دارایی اختصاص پیدا کند؟
- بازده و ریسک هر بخش از سبد چقدر است؟
- چه زمانی ترکیب سبد نیاز به اصلاح دارد؟
مدیریت ثروت
مدیریت ثروت دامنه گستردهتری دارد و مدیریت دارایی تنها یکی از اجزای آن است. در مدیریت ثروت، علاوه بر سرمایهگذاری، موارد دیگری نیز بررسی میشوند:
- درآمد و هزینهها
- بدهیها و تعهدات مالی
- ذخیره نقدی
- اهداف کوتاهمدت و بلندمدت
- پوششهای بیمهای
- برنامه بازنشستگی
- ملاحظات مالیاتی و حقوقی
- انتقال دارایی و برنامهریزی برای خانواده
- مدیریت ریسکهای مالی
به بیان ساده، مدیریت دارایی بیشتر درباره «سرمایهگذاری داراییها» است؛ اما مدیریت ثروت درباره «هماهنگکردن تمام تصمیمهای مالی با زندگی و اهداف فرد» است.
ساخت یک برنامه مالی شخصی اولین قدم برای مدیریت بهتر ثروت است.
تفاوت مدیریت ثروت با سرمایهگذاری چیست؟
سرمایهگذاری بخشی از مدیریت ثروت است، نه تمام آن.
ممکن است فردی چندین سرمایهگذاری مختلف داشته باشد، اما برنامه مشخصی برای مدیریت ثروت خود نداشته باشد. برای نمونه، ممکن است طلا، سهام یا ارز دیجیتال خریده باشد، بدون اینکه بداند:
- مجموع داراییهایش چقدر است؛
- چه میزان بدهی دارد؛
- هر دارایی چه نقشی در برنامه مالی او ایفا میکند؛
- برای چه هدفی سرمایهگذاری کرده است؛
- چه میزان ریسک تحمل میکند؛
- در صورت نیاز فوری، کدام دارایی نقد خواهد شد؛
- عملکرد کل سبد او چگونه ارزیابی میشود.
در چنین شرایطی، مجموعهای از سرمایهگذاریها وجود دارد، اما الزاماً یک برنامه منسجم مدیریت ثروت شکل نگرفته است.
سرمایهگذاری میپرسد: «سرمایه را کجا قرار دهیم؟»
مدیریت ثروت پیش از آن میپرسد: «این سرمایه برای چه هدفی، با چه افق زمانی و با پذیرش چه میزان ریسکی باید مدیریت شود؟»
مهمترین اجزای مدیریت ثروت
یک برنامه جامع مدیریت ثروت از چند بخش مرتبط تشکیل میشود. حذف هرکدام از این بخشها میتواند تصویر مالی را ناقص کند.
۱. شناخت وضعیت مالی فعلی
نخستین گام، ساختن تصویری دقیق از وضعیت موجود است. تا زمانی که ندانید چه داراییها و تعهداتی دارید، تصمیمگیری درباره آینده دشوار خواهد بود.
این مرحله معمولاً شامل شناسایی موارد زیر است:
- موجودی نقد و حسابهای بانکی
- طلا، ارز و سایر داراییهای قابل معامله
- سهام، صندوقها و اوراق بهادار
- وسایل و داراییهای باارزش
- وامها و بدهیها
- تعهدات مالی کوتاهمدت و بلندمدت
- درآمدهای ثابت و متغیر
- هزینههای ضروری و اختیاری
هدف این مرحله فقط تهیه یک فهرست نیست؛ بلکه باید ارزش تقریبی، میزان نقدشوندگی، ریسک و نقش هر دارایی نیز مشخص شود.
۲. محاسبه ارزش خالص دارایی
ارزش خالص دارایی از کسر مجموع بدهیها از مجموع داراییها به دست میآید:
ارزش خالص دارایی = مجموع داراییها − مجموع بدهیها
اگر ارزش داراییها بیشتر از بدهیها باشد، ارزش خالص مثبت است. اگر بدهیها از داراییها بیشتر باشند، ارزش خالص منفی خواهد بود. FINRA نیز تهیه و بهروزرسانی دورهای صورت ارزش خالص را راهی برای پیگیری پیشرفت مالی و حرکت به سمت اهداف معرفی میکند.
برای مثال، فرض کنید فردی داراییهای زیر را در اختیار دارد:
- مجموع سپرده و وجه نقد: ۳۰۰ میلیون تومان
- طلا و سرمایهگذاریها: ۷۰۰ میلیون تومان
- سهام و صندوقها: ۴ میلیارد تومان
مجموع داراییهای او ۵ میلیارد تومان است. اگر مجموع بدهیها و تعهدات مالی او ۸۰۰ میلیون تومان باشد، ارزش خالص دارایی او برابر با ۴ میلیارد و ۲۰۰ میلیون تومان خواهد بود.
این عدد بهتنهایی برای ارزیابی سلامت مالی کافی نیست، اما نقطه شروع مهمی برای اندازهگیری تغییرات وضعیت مالی است.
۳. تعیین اهداف مالی
بدون هدف، نمیتوان برای داراییها نقش مشخصی تعریف کرد.
اهداف مالی ممکن است شامل موارد زیر باشند:
- ایجاد ذخیره اضطراری
- خرید خانه
- تأمین هزینه تحصیل
- راهاندازی کسبوکار
- افزایش درآمد غیرفعال
- حفظ قدرت خرید
- تأمین دوران بازنشستگی
- حمایت مالی از خانواده
- خرید تجهیزات یا داراییهای ضروری
- ایجاد پشتوانه برای شرایط پیشبینینشده
هر هدف باید تا حد امکان دارای مبلغ، اولویت و زمان مشخص باشد.
عبارت «میخواهم ثروتمند شوم» هدف مالی دقیقی نیست. اما عبارت «میخواهم طی پنج سال سرمایه لازم برای پیشپرداخت خانه را فراهم کنم» قابلیت تبدیلشدن به یک برنامه اجرایی را دارد.
۴. مدیریت جریان نقدی
جریان نقدی نشان میدهد چه مقدار پول وارد زندگی مالی میشود و چه مقدار از آن خارج میشود.
حتی فردی با دارایی قابلتوجه ممکن است به دلیل ناهماهنگی میان درآمدها، هزینهها و موعد تعهدات با کمبود نقدینگی روبهرو شود. به همین دلیل، مدیریت ثروت فقط به ارزش داراییها توجه نمیکند؛ بلکه زمان ورود و خروج پول را نیز بررسی میکند.
در این مرحله باید مشخص شود:
- درآمد ماهانه یا سالانه چقدر است؟
- چه بخشی از درآمد صرف هزینههای ضروری میشود؟
- چه میزان برای هزینههای اختیاری مصرف میشود؟
- ظرفیت واقعی پسانداز چقدر است؟
- کدام هزینهها قابل اصلاح هستند؟
- آیا درآمد برای پوشش تعهدات کافی است؟
هدف، حذف تمام هزینههای لذتبخش زندگی نیست. هدف این است که مصرف امروز، دستیابی به اهداف مهم آینده را غیرممکن نکند.
۵. ایجاد ذخیره اضطراری
ذخیره اضطراری بخشی از منابع نقد یا کمریسک است که برای هزینههای غیرمنتظره کنار گذاشته میشود.
از دست دادن منبع درآمد، هزینه درمان، تعمیر ضروری خانه یا خودرو و رویدادهای پیشبینینشده ممکن است فرد را مجبور کند داراییهای بلندمدت خود را در زمان نامناسب بفروشد.
میزان مناسب ذخیره اضطراری برای همه یکسان نیست. ثبات درآمد، تعداد افراد تحت تکفل، میزان هزینههای ضروری، دسترسی به منابع دیگر و امنیت شغلی در تعیین آن مؤثر هستند.
نکته مهم این است که ذخیره اضطراری باید نقدشونده و در دسترس باشد. داراییای که فروش آن زمانبر یا همراه با نوسان شدید است، معمولاً جایگزین مناسبی برای ذخیره اضطراری نیست.
۶. مدیریت بدهیها
تمام بدهیها اثر یکسانی بر وضعیت مالی ندارند. نرخ هزینه بدهی، زمان بازپرداخت، وثیقه، جریمه تأخیر و اثری که بدهی بر جریان نقدی میگذارد باید بررسی شوند.
در یک برنامه مدیریت ثروت، لازم است مشخص شود:
- کدام بدهی اولویت بیشتری برای بازپرداخت دارد؟
- آیا اقساط با جریان درآمد هماهنگ هستند؟
- آیا بدهی برای خرید دارایی مولد ایجاد شده یا برای مصرف؟
- آیا نگهداری یک سرمایهگذاری در کنار بدهی پرهزینه منطقی است؟
- بازپرداخت زودتر بدهی چه اثری بر نقدینگی میگذارد؟
تمرکز صرف بر افزایش سرمایهگذاری، بدون توجه به بدهیهای پرهزینه، میتواند تصویر نادرستی از رشد ثروت ایجاد کند.
۷. سنجش ریسکپذیری و ظرفیت تحمل زیان
ریسکپذیری فقط به علاقه فرد به بازده بیشتر مربوط نیست. دو مفهوم باید از یکدیگر جدا شوند:
تمایل به پذیرش ریسک: فرد از نظر روانی تا چه اندازه نوسان و کاهش ارزش دارایی را تحمل میکند؟
توانایی پذیرش ریسک: وضعیت مالی فرد تا چه اندازه اجازه میدهد بخشی از سرمایه با کاهش ارزش یا تأخیر در نقدشوندگی مواجه شود؟
ممکن است فردی از نظر شخصیتی ریسکپذیر باشد، اما چون در آینده نزدیک به سرمایه خود نیاز دارد، توانایی پذیرش ریسک بالا را نداشته باشد.
سن، ثبات درآمد، تعداد افراد تحت تکفل، افق سرمایهگذاری، میزان بدهی و اهمیت هدف مالی بر ظرفیت پذیرش ریسک اثر میگذارند.
۸. تخصیص دارایی
تخصیص دارایی یعنی مشخصکردن اینکه چه سهمی از سرمایه به انواع مختلف دارایی اختصاص پیدا کند.
انتخاب ترکیب مناسب به هدف مالی، افق زمانی، نیاز به نقدینگی و سطح ریسک وابسته است. Investor.gov نیز تأکید میکند که تخصیص دارایی یک تصمیم شخصی است و ترکیب مناسب با توجه به افق سرمایهگذاری و میزان تحمل ریسک تغییر میکند.
طبقات دارایی میتوانند شامل موارد زیر باشند:
- وجه نقد و سپردهها
- اوراق و ابزارهای درآمد ثابت
- سهام و صندوقهای سهامی
- طلا و فلزات گرانبها
- سایر داراییهای جایگزین
هیچ ترکیب واحدی برای همه مناسب نیست. سبدی که برای یک هدف دهساله قابل قبول است، ممکن است برای پولی که شش ماه دیگر موردنیاز است نامناسب باشد.
۹. تنوعبخشی
تنوعبخشی یعنی سرمایه به یک دارایی، صنعت، بازار یا منبع بازده وابسته نباشد.
هدف اصلی تنوعبخشی حذف کامل ریسک نیست؛ زیرا چنین چیزی در سرمایهگذاری امکانپذیر نیست. هدف این است که آسیب ناشی از عملکرد ضعیف یک بخش، تمام سبد را تحت تأثیر قرار ندهد.
Investor.gov تنوعبخشی را پخشکردن سرمایه میان چند سرمایهگذاری تعریف میکند، اما تصریح میکند که این روش تضمین نمیکند در زمان افت بازار هیچ زیانی ایجاد نشود.
تنوعبخشی واقعی فقط با خرید تعداد زیادی دارایی ایجاد نمیشود. اگر تمام داراییها به یک عامل اقتصادی مشابه واکنش نشان دهند، سبد همچنان متمرکز خواهد بود.
۱۰. انتخاب ابزارهای سرمایهگذاری
پس از مشخصشدن اهداف، افق زمانی، نیاز به نقدینگی و سطح ریسک، میتوان ابزارهای مناسب را بررسی کرد.
در این مرحله باید به معیارهایی مانند موارد زیر توجه شود:
- ریسک کاهش ارزش
- بازده مورد انتظار
- نقدشوندگی
- هزینه و کارمزد
- پیچیدگی ابزار
- شفافیت اطلاعات
- الزامات نگهداری
- افق زمانی مناسب
- نحوه دسترسی به سرمایه
- تناسب ابزار با هدف
انتخاب یک دارایی صرفاً به دلیل بازده گذشته یا محبوبیت آن، جایگزین تحلیل تناسب آن با برنامه مالی نیست.
۱۱. حفاظت از ثروت
مدیریت ثروت فقط بر رشد دارایی متمرکز نیست. حفاظت از منابع موجود نیز اهمیت زیادی دارد.
ریسکهایی مانند بیماری، حوادث، از دست رفتن درآمد، خسارت به اموال، مسئولیتهای حقوقی یا دسترسی نامناسب به اطلاعات مالی میتوانند برنامه مالی را مختل کنند.
بسته به شرایط هر فرد، حفاظت از ثروت ممکن است شامل این موارد باشد:
- پوششهای بیمهای مناسب
- نگهداری امن اسناد و اطلاعات
- مدیریت دسترسی به حسابها
- تعیین تکلیف مالکیت داراییها
- برنامهریزی برای شرایط اضطراری
- بررسی قراردادها و تعهدات
- دریافت مشاوره مالیاتی یا حقوقی تخصصی
تصمیمهای حقوقی، بیمهای و مالیاتی باید با توجه به قوانین جاری و با کمک متخصص دارای صلاحیت اتخاذ شوند.
۱۲. پایش و بازبینی برنامه
برنامه مدیریت ثروت یک سند ثابت و همیشگی نیست.
تغییر شغل، ازدواج، تولد فرزند، خرید خانه، ایجاد بدهی جدید، تغییر درآمد، نزدیکشدن به یک هدف یا تغییر شرایط اقتصادی میتواند نیازمند اصلاح برنامه باشد.
بازبینی دورهای باید به این پرسشها پاسخ دهد:
- آیا ارزش خالص دارایی افزایش یافته است؟
- آیا ترکیب سبد هنوز با اهداف هماهنگ است؟
- آیا سطح ریسک از محدوده قابلقبول خارج شده است؟
- آیا هدف یا افق زمانی تغییر کرده است؟
- آیا ذخیره نقدی کافی است؟
- آیا بدهی جدیدی ایجاد شده است؟
- آیا یک دارایی بیش از حد در سبد بزرگ شده است؟
- آیا عملکرد سبد با معیار مناسب مقایسه میشود؟
مدیریت ثروت موفق بیشتر از آنکه حاصل یک تصمیم بزرگ باشد، نتیجه مجموعهای از تصمیمهای هماهنگ و بازبینیهای منظم است.
مراحل شروع مدیریت ثروت
برای شروع، لازم نیست از همان ابتدا یک برنامه پیچیده طراحی کنید. میتوان فرایند را در هفت مرحله اجرا کرد.
مرحله اول: تمام داراییها و بدهیها را ثبت کنید
فهرستی از حسابها، سرمایهگذاریها، املاک، طلا، مطالبات، وامها و سایر تعهدات تهیه کنید.
برای هر مورد، ارزش تقریبی، میزان نقدشوندگی و اسناد مرتبط را نیز ثبت کنید.
مرحله دوم: ارزش خالص دارایی را محاسبه کنید
مجموع بدهیها را از مجموع داراییها کم کنید. این عدد را در بازههای مشخص، مانند هر سه یا شش ماه، بهروزرسانی کنید.
مرحله سوم: جریان درآمد و هزینه را بررسی کنید
میانگین درآمد، هزینه ضروری، هزینه اختیاری، اقساط و پسانداز را محاسبه کنید. این بررسی ظرفیت واقعی شما برای حرکت به سمت اهداف را نشان میدهد.
مرحله چهارم: اهداف را اولویتبندی کنید
اهداف را بر اساس اهمیت و زمان دستهبندی کنید:
- کوتاهمدت
- میانمدت
- بلندمدت
ممکن است ایجاد ذخیره اضطراری پیش از افزایش سرمایهگذاری پرریسک، اولویت بیشتری داشته باشد.
مرحله پنجم: محدودیتها را مشخص کنید
نیاز به نقدینگی، افق زمانی، بدهیها، مسئولیتهای خانوادگی و میزان قابلتحمل زیان را تعیین کنید.
مرحله ششم: ترکیب دارایی مناسب را طراحی کنید
بر اساس اهداف و محدودیتها مشخص کنید هر بخش از سرمایه چه نقشی دارد. بخشی ممکن است برای نقدینگی، بخشی برای حفظ ارزش و بخشی برای رشد بلندمدت در نظر گرفته شود.
مرحله هفتم: برنامه را اجرا و بازبینی کنید
اجرای منظم از طراحی یک برنامه بسیار پیچیده مهمتر است. پس از اجرا نیز باید عملکرد، ریسک و میزان پیشرفت به سمت اهداف بررسی شود.
یک مثال ساده از مدیریت ثروت
فرض کنید فردی دارای حقوق ماهانه، مقداری وجه نقد، طلا، یک سرمایهگذاری بورسی و وام خرید مسکن است.
بدون برنامه مدیریت ثروت، ممکن است تصمیمهای او به شکل زیر باشند:
- خرید طلا با هر مبلغ باقیمانده
- فروش ناگهانی سهام برای یک هزینه ضروری
- پرداختنکردن زودهنگام بدهی پرهزینه
- نداشتن ذخیره اضطراری
- ندانستن بازده کل داراییها
- تمرکز بیش از حد سرمایه در یک بازار
اما در یک برنامه منسجم، ابتدا وضعیت مالی او مشخص میشود. سپس اهداف، مانند ایجاد ذخیره اضطراری، بازپرداخت بدهی و سرمایهگذاری بلندمدت، اولویتبندی میشوند.
پس از آن، هر بخش از دارایی نقش مشخصی پیدا میکند:
- وجه نقد برای نیازهای کوتاهمدت
- ذخیره اضطراری برای رویدادهای پیشبینینشده
- داراییهای کمنوسان برای اهداف نزدیک
- داراییهای رشدی برای اهداف بلندمدت
- برنامه بازپرداخت برای کاهش بدهی
تفاوت اصلی در تعداد داراییها نیست؛ بلکه در ارتباط منطقی میان داراییها و اهداف است.
اشتباهات رایج در مدیریت ثروت
نداشتن تصویر یکپارچه از داراییها
وقتی اطلاعات مالی در حسابها، سامانهها و اسناد مختلف پراکنده باشد، تصمیمگیری بر اساس تصویر ناقص انجام میشود.
تمرکز صرف بر بازده
بازده بدون توجه به ریسک، نقدشوندگی، هزینه و افق زمانی معیار کاملی نیست.
سرمایهگذاری بدون هدف
داراییای که برای هدف مشخصی انتخاب نشده باشد، ممکن است در زمان نیاز قابل استفاده نباشد.
نادیدهگرفتن بدهیها
رشد ارزش سرمایهگذاریها ممکن است با افزایش بدهی یا هزینه تأمین مالی خنثی شود.
تقلید از سبد دیگران
ترکیب مناسب دارایی به شرایط شخصی وابسته است. هدف، درآمد، تعهدات و افق زمانی افراد با یکدیگر متفاوت است.
تغییر مداوم برنامه تحت تأثیر هیجان
واکنشهای عجولانه به رشد یا افت کوتاهمدت بازار میتواند برنامه بلندمدت را مختل کند.
نادیدهگرفتن نقدشوندگی
ممکن است فرد از نظر ارزش دارایی ثروتمند باشد، اما برای هزینههای ضروری به منابع نقد کافی دسترسی نداشته باشد.
بازبینینکردن برنامه
حتی یک برنامه مناسب نیز ممکن است پس از تغییر شرایط زندگی یا مالی دیگر کارایی سابق را نداشته باشد.
چه زمانی به مشاور مدیریت ثروت نیاز داریم؟
استفاده از مشاور برای همه افراد و در تمام مراحل ضروری نیست. بسیاری از اصول پایه را میتوان با ثبت منظم اطلاعات و تصمیمگیری منضبط اجرا کرد.
بااینحال، دریافت مشاوره تخصصی در شرایط زیر میتواند مفید باشد:
- تعداد و تنوع داراییها زیاد شده است؛
- چند هدف مالی همزمان وجود دارد؛
- تصمیمهای مالیاتی یا حقوقی پیچیده هستند؛
- ساختار داراییها و تعهدات خانوادگی پیچیده است؛
- فرد در آستانه بازنشستگی قرار دارد؛
- انتقال دارایی میان اعضای خانواده مطرح است؛
- بدهیها و تعهدات مالی پیچیده شدهاند؛
- تصمیمهای سرمایهگذاری اثر قابلتوجهی بر آینده خانواده دارند؛
- زمان یا دانش کافی برای مدیریت منظم داراییها وجود ندارد.
پیش از انتخاب مشاور، باید صلاحیت حرفهای، نحوه دریافت حقالزحمه، تعارضهای احتمالی منافع و محدوده خدمات او بررسی شود.
چکلیست مدیریت ثروت
برای ارزیابی وضعیت خود، به پرسشهای زیر پاسخ دهید:
- آیا فهرست کاملی از داراییها و بدهیهای خود دارم؟
- آیا ارزش خالص دارایی خود را میدانم؟
- آیا اهداف مالی من مبلغ و زمان مشخص دارند؟
- آیا برای هزینههای غیرمنتظره ذخیره کافی دارم؟
- آیا بدهیهایم بر اساس هزینه و اولویت دستهبندی شدهاند؟
- آیا میدانم چه میزان ریسک را میتوانم تحمل کنم؟
- آیا هر دارایی در سبد من نقش مشخصی دارد؟
- آیا سرمایه من بیش از حد در یک دارایی متمرکز شده است؟
- آیا نقدشوندگی سبد با نیازهای من هماهنگ است؟
- آیا عملکرد داراییها را بهصورت دورهای بررسی میکنم؟
- آیا برنامه من با تغییر شرایط زندگی بهروزرسانی میشود؟
پاسخ منفی به هرکدام از این پرسشها میتواند نقطه شروعی برای بهبود برنامه مالی باشد.
پرسشهای متداول درباره مدیریت ثروت
مدیریت ثروت به زبان ساده چیست؟
مدیریت ثروت یعنی تمام داراییها، بدهیها، درآمدها و اهداف مالی بهصورت یکپارچه بررسی شوند و برای حفظ، استفاده و رشد منابع مالی برنامه مشخصی وجود داشته باشد.
مدیریت ثروت از چه مبلغی شروع میشود؟
برای استفاده از اصول مدیریت ثروت حداقل مبلغ مشخصی وجود ندارد. هر فردی که درآمد، دارایی، بدهی یا هدف مالی دارد میتواند مدیریت ثروت را آغاز کند. تنها میزان پیچیدگی برنامه با افزایش داراییها تغییر میکند.
آیا مدیریت ثروت همان سرمایهگذاری است؟
خیر. سرمایهگذاری یکی از اجزای مدیریت ثروت است. مدیریت ثروت علاوه بر سرمایهگذاری، جریان نقدی، بدهی، اهداف مالی، ریسک، بیمه، نقدشوندگی و سایر تصمیمهای مالی را نیز بررسی میکند.
اولین قدم در مدیریت ثروت چیست؟
اولین قدم، تهیه فهرست کاملی از داراییها و بدهیها و محاسبه ارزش خالص دارایی است. بدون شناخت وضعیت فعلی، طراحی مسیر آینده امکانپذیر نیست.
ارزش خالص دارایی چگونه محاسبه میشود؟
ارزش خالص دارایی از کسر مجموع بدهیها از مجموع داراییها محاسبه میشود. مثبتبودن این عدد بهتنهایی نشاندهنده کاملبودن برنامه مالی نیست و باید نقدشوندگی و ترکیب داراییها نیز بررسی شوند.
هر چند وقت یکبار باید برنامه مدیریت ثروت را بررسی کرد؟
بهتر است وضعیت کلی در بازههای منظم بررسی شود و پس از رویدادهای مهم زندگی یا تغییر قابلتوجه در درآمد، بدهی، داراییها یا اهداف، برنامه دوباره ارزیابی شود.
آیا تنوعبخشی باعث حذف ریسک میشود؟
خیر. تنوعبخشی میتواند وابستگی سبد به یک دارایی را کاهش دهد، اما زیان را بهطور کامل حذف یا بازده را تضمین نمیکند.
جمعبندی
مدیریت ثروت به معنای دنبالکردن بیشترین بازده ممکن نیست. هدف آن ایجاد هماهنگی میان داراییها، بدهیها، نیازهای فعلی و اهداف آینده است.
یک برنامه مناسب مدیریت ثروت باید به شما کمک کند:
- تصویر روشنی از وضعیت مالی خود داشته باشید؛
- اهداف خود را به برنامههای قابلاندازهگیری تبدیل کنید؛
- ریسکهای مالی را بهتر بشناسید؛
- داراییها را متناسب با زمان و هدف سازماندهی کنید؛
- از تصمیمهای پراکنده و هیجانی فاصله بگیرید؛
- پیشرفت مالی خود را بهصورت منظم ارزیابی کنید.
شروع این مسیر الزاماً به سرمایه زیاد یا ابزارهای پیچیده نیاز ندارد. ثبت داراییها، محاسبه ارزش خالص، تعیین اهداف و ایجاد نظم در تصمیمهای مالی میتواند نخستین قدم باشد.
یکوست با هدف ایجاد تصویری یکپارچهتر از زندگی مالی شکل گرفته است؛ تصویری که به شما کمک میکند داراییها را فقط بهصورت اعداد پراکنده نبینید، بلکه ارتباط آنها را با اهداف و آینده مالی خود بهتر درک کنید.