بسیاری از افراد تصور میکنند داشتن درآمد بالا بهتنهایی باعث ایجاد امنیت مالی میشود؛ اما تجربه نشان میدهد تفاوت اصلی میان افراد از نظر وضعیت مالی، بیشتر از میزان درآمد به نحوه مدیریت منابع مالی مربوط است.
ممکن است فردی درآمد بالایی داشته باشد اما به دلیل نبود برنامه مشخص، همیشه با کمبود نقدینگی، تصمیمهای عجولانه یا نگرانی درباره آینده مواجه باشد.
در مقابل، فردی با درآمد متوسط میتواند با داشتن یک برنامه مالی شخصی مناسب، اهداف خود را بهتر مدیریت کند، برای آینده آمادهتر باشد و تصمیمهای مالی آگاهانهتری بگیرد.
برنامه مالی شخصی نقشهای است که مشخص میکند پول شما از کجا وارد میشود، چگونه خرج میشود، چه اهدافی را دنبال میکنید و چگونه باید منابع مالی خود را برای آینده مدیریت کنید.
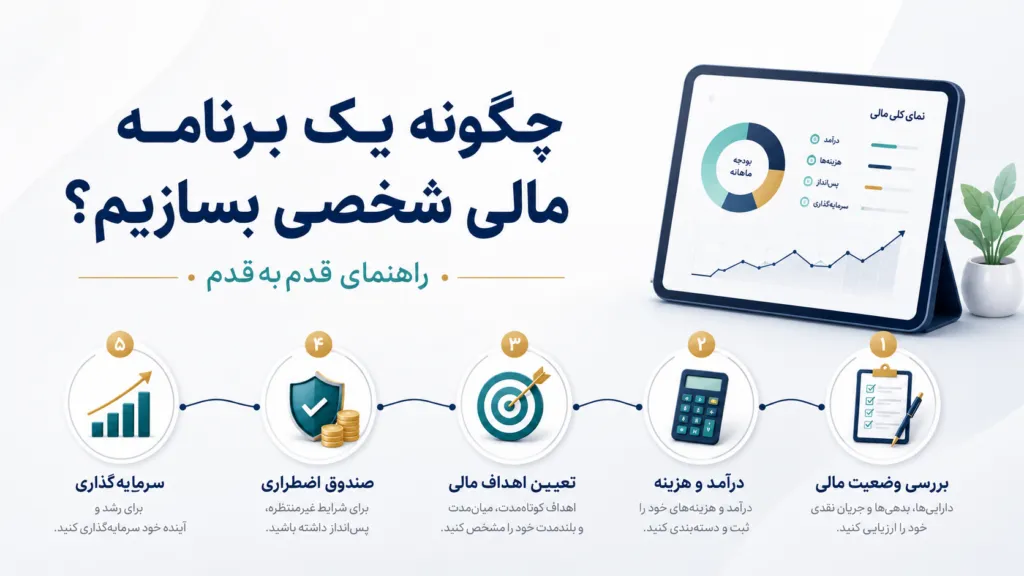
در این راهنما، قدمبهقدم یاد میگیریم چگونه یک برنامه مالی شخصی کاربردی بسازیم.
برنامه مالی شخصی چیست؟
برنامه مالی شخصی یک نقشه مشخص برای مدیریت درآمد، هزینهها، داراییها، بدهیها و اهداف مالی یک فرد است.
این برنامه به شما کمک میکند به جای تصمیمگیریهای لحظهای، مسیر مالی خود را بر اساس اهداف مشخص مدیریت کنید.
یک برنامه مالی شخصی معمولاً شامل بخشهای زیر است:
- بررسی وضعیت مالی فعلی
- مدیریت درآمد و هزینه
- تعیین اهداف مالی
- ایجاد پسانداز
- مدیریت بدهیها
- برنامهریزی سرمایهگذاری
- مدیریت ریسک
- بررسی دورهای پیشرفت
به زبان ساده، برنامه مالی شخصی پاسخ این سوال است:
«با پولی که امروز دارم، چگونه میتوانم به اهداف مالی آینده خود برسم؟»
چرا داشتن برنامه مالی شخصی اهمیت دارد؟
بدون برنامه مالی، بسیاری از تصمیمها بر اساس شرایط لحظهای، احساسات یا اتفاقات روزمره گرفته میشوند.
برای مثال:
- خریدهای غیرضروری افزایش پیدا میکند.
- پسانداز به آینده موکول میشود.
- اهداف مالی مشخص نیستند.
- سرمایهگذاری بدون برنامه انجام میشود.
- در شرایط اضطراری فشار مالی ایجاد میشود.
یک برنامه مالی مناسب باعث میشود:
کنترل بیشتری روی پول خود داشته باشید
وقتی بدانید درآمد شما دقیقاً چگونه مصرف میشود، تصمیمهای مالی آگاهانهتر خواهند بود.
اهداف خود را قابل اندازهگیری کنید
هدفهایی مانند «میخواهم پولدار شوم» قابل اجرا نیستند.
اما هدفی مانند:
«میخواهم طی سه سال مبلغ مشخصی برای خرید خانه پسانداز کنم»
قابل برنامهریزی است.
از تصمیمهای هیجانی جلوگیری کنید
بازارهای مالی، شرایط اقتصادی و اتفاقات زندگی دائماً تغییر میکنند.
داشتن برنامه باعث میشود تصمیمهای مالی شما کمتر تحت تأثیر هیجان قرار بگیرند.
برای آینده آمادهتر باشید
هزینههای پیشبینینشده، تغییر شرایط کاری یا اهداف بزرگ زندگی نیازمند آمادگی مالی هستند.
تفاوت برنامه مالی شخصی و بودجهبندی چیست؟
این دو مفهوم ارتباط نزدیکی دارند اما یکسان نیستند.
بودجهبندی
بودجهبندی بیشتر درباره مدیریت جریان پول در یک بازه زمانی مشخص است.
مثلاً:
- درآمد ماهانه چقدر است؟
- هزینههای ضروری چقدر هستند؟
- چه مقدار میتوان پسانداز کرد؟
برنامه مالی شخصی
برنامه مالی دید گستردهتری دارد.
در کنار درآمد و هزینه، موارد زیر را نیز بررسی میکند:
- اهداف بلندمدت
- خرید دارایی
- سرمایهگذاری
- بازنشستگی
- مدیریت ریسک
- ارزش خالص دارایی
به بیان ساده:
بودجهبندی مدیریت امروز پول است.
برنامه مالی طراحی مسیر آینده مالی است.
مراحل ساخت یک برنامه مالی شخصی
مرحله اول: وضعیت مالی فعلی خود را بررسی کنید
اولین قدم در برنامهریزی مالی، شناخت وضعیت فعلی است.
قبل از اینکه برای آینده تصمیم بگیرید، باید بدانید امروز کجا ایستادهاید.
اطلاعات زیر را جمعآوری کنید:
داراییها
مانند:
- موجودی حسابهای بانکی
- وجه نقد
- طلا
- سهام و صندوقها
- سایر داراییها
بدهیها
مانند:
- وامها
- اقساط
- بدهیهای شخصی
- تعهدات مالی
درآمدها
مانند:
- حقوق
- درآمد کسبوکار
- درآمدهای جانبی
- درآمد سرمایهگذاری
هزینهها
مانند:
- مسکن
- خوراک
- حملونقل
- آموزش
- درمان
- تفریح
- خریدهای شخصی
هدف این مرحله ساختن یک تصویر واقعی از زندگی مالی شماست.
مرحله دوم: جریان نقدی خود را مدیریت کنید
جریان نقدی یعنی بررسی ورود و خروج پول.
بسیاری از مشکلات مالی نه به دلیل کمبود درآمد، بلکه به دلیل نبود کنترل روی جریان پول ایجاد میشوند.
برای مدیریت جریان نقدی:
درآمد ماهانه خود را مشخص کنید
تمام منابع درآمدی را ثبت کنید.
هزینههای ثابت را مشخص کنید
مانند:
- اجاره
- اقساط
- هزینههای ضروری
هزینههای متغیر را بررسی کنید
مانند:
- خریدهای غیرضروری
- تفریح
- هزینههای قابل کاهش
نرخ پسانداز خود را مشخص کنید
یعنی چه درصدی از درآمد شما بعد از هزینهها باقی میماند.
هدف اولیه، ایجاد نظم مالی است، نه حذف کامل هزینههای زندگی.
مرحله سوم: اهداف مالی مشخص تعیین کنید
یک برنامه مالی بدون هدف، فقط یک فهرست از اعداد است.
اهداف مالی باید سه ویژگی داشته باشند:
مشخص باشند
مثلاً:
«خرید خانه»
به تنهایی هدف دقیقی نیست.
اما:
«تأمین مبلغ مشخص برای پیشپرداخت خانه طی پنج سال»
هدف مشخصتری است.
قابل اندازهگیری باشند
هدف باید عدد داشته باشد.
زمان مشخص داشته باشند
هر هدف باید یک افق زمانی داشته باشد.
انواع اهداف مالی
اهداف کوتاهمدت
معمولاً کمتر از یک سال:
- ایجاد ذخیره اضطراری
- پرداخت بدهی کوچک
- خریدهای ضروری
اهداف میانمدت
حدود یک تا پنج سال:
- خرید خودرو
- سرمایهگذاری مشخص
- آموزش تخصصی
اهداف بلندمدت
بیش از پنج سال:
- خرید ملک
- بازنشستگی
- استقلال مالی
مرحله چهارم: صندوق اضطراری ایجاد کنید
یکی از پایههای مهم سلامت مالی، داشتن ذخیره برای شرایط غیرمنتظره است.
صندوق اضطراری برای مواردی مانند:
- از دست دادن درآمد
- هزینه درمان
- تعمیرات ضروری
- اتفاقات پیشبینینشده
استفاده میشود.
ویژگیهای صندوق اضطراری:
- نقدشونده باشد.
- دسترسی به آن آسان باشد.
- برای سرمایهگذاریهای پرریسک استفاده نشود.
مرحله پنجم: بدهیهای خود را مدیریت کنید
بدهی همیشه منفی نیست.
گاهی بدهی برای ایجاد یک دارایی ارزشمند استفاده میشود.
اما باید بدانید:
- هزینه واقعی بدهی چقدر است؟
- چه مقدار از درآمد صرف بازپرداخت میشود؟
- آیا بدهی با اهداف مالی شما هماهنگ است؟
اولویت معمولاً با مدیریت بدهیهایی است که هزینه بالاتری دارند.
مرحله ششم: مسیر سرمایهگذاری خود را مشخص کنید
سرمایهگذاری باید بخشی از برنامه مالی باشد، نه یک تصمیم جداگانه.
قبل از انتخاب ابزار سرمایهگذاری باید مشخص شود:
- هدف سرمایهگذاری چیست؟
- چه زمانی به پول نیاز دارید؟
- چه میزان ریسک میتوانید تحمل کنید؟
- چه مقدار نقدشوندگی نیاز دارید؟
ابزارهای مختلف سرمایهگذاری میتوانند نقشهای متفاوتی داشته باشند:
- حفظ ارزش دارایی
- ایجاد رشد بلندمدت
- ایجاد درآمد
- مدیریت ریسک
هیچ ابزار سرمایهگذاری به تنهایی برای همه اهداف مناسب نیست.
مرحله هفتم: برنامه مالی خود را بازبینی کنید
برنامه مالی یک سند ثابت نیست.
شرایط زندگی تغییر میکند:
- افزایش یا کاهش درآمد
- ازدواج
- تولد فرزند
- خرید خانه
- تغییر شغل
- تغییر اهداف
به همین دلیل باید برنامه مالی را بهصورت دورهای بررسی کرد.
سوالهایی که باید بررسی شوند:
- آیا به اهداف خود نزدیکتر شدهام؟
- آیا هزینهها تغییر کردهاند؟
- آیا ترکیب داراییها هنوز مناسب است؟
- آیا اهداف من تغییر کردهاند؟
نمونه ساده یک برنامه مالی شخصی
فرض کنید فردی:
- درآمد ماهانه مشخص دارد.
- مقداری پسانداز دارد.
- قصد خرید خانه در آینده دارد.
برنامه مالی او میتواند شامل این موارد باشد:
هدف کوتاهمدت
ایجاد ذخیره اضطراری
هدف میانمدت
افزایش سرمایه برای پیشپرداخت خانه
هدف بلندمدت
ساخت سرمایه برای آینده
اقدامات
- ثبت هزینهها
- کاهش هزینههای غیرضروری
- پسانداز منظم
- انتخاب ابزارهای سرمایهگذاری متناسب با اهداف
اشتباهات رایج در برنامهریزی مالی
نداشتن هدف مشخص
بدون هدف، نمیتوان مسیر مالی را اندازهگیری کرد.
شروع سرمایهگذاری بدون شناخت وضعیت مالی
قبل از سرمایهگذاری باید تصویر کاملی از درآمد، هزینه و بدهی داشت.
تمرکز فقط روی درآمد
افزایش درآمد مهم است، اما مدیریت منابع نیز اهمیت زیادی دارد.
نادیده گرفتن هزینههای کوچک
هزینههای کوچک تکرارشونده میتوانند در طول زمان اثر زیادی داشته باشند.
نداشتن برنامه برای شرایط اضطراری
نبود ذخیره اضطراری میتواند باعث تصمیمهای مالی اشتباه شود.
چکلیست ساخت برنامه مالی شخصی
✓ داراییهای خود را ثبت کردهام.
✓ بدهیهای خود را میدانم.
✓ درآمد و هزینههایم مشخص هستند.
✓ اهداف مالی مشخص دارم.
✓ برای شرایط اضطراری آماده هستم.
✓ میزان ریسکپذیری خود را میدانم.
✓ برای سرمایهگذاری برنامه دارم.
✓ برنامه مالی خود را دورهای بررسی میکنم.
سوالات متداول
برنامه مالی شخصی چیست؟
برنامه مالی شخصی نقشهای برای مدیریت درآمد، هزینه، دارایی، بدهی و اهداف مالی است که به فرد کمک میکند تصمیمهای مالی منظمتری بگیرد.
چگونه یک برنامه مالی شخصی بسازیم؟
با شناخت وضعیت مالی فعلی، ثبت درآمد و هزینه، تعیین اهداف، ایجاد ذخیره اضطراری، مدیریت بدهی و طراحی مسیر سرمایهگذاری.
آیا برای داشتن برنامه مالی باید درآمد زیادی داشت؟
خیر. برنامه مالی به میزان درآمد وابسته نیست؛ بلکه به نحوه مدیریت منابع مالی مربوط است.
هر چند وقت یکبار باید برنامه مالی را بررسی کرد؟
بهتر است برنامه مالی در بازههای مشخص بررسی شود و پس از تغییرات مهم زندگی یا مالی بهروزرسانی شود.
جمعبندی
داشتن یک برنامه مالی شخصی یعنی تصمیمگیری آگاهانه درباره پول امروز برای ساختن آینده بهتر.
این برنامه به شما کمک میکند بدانید:
- چه مقدار دارایی دارید؛
- پول شما چگونه مصرف میشود؛
- چه اهدافی دارید؛
- چگونه باید برای آینده آماده شوید.
مدیریت مالی موفق نتیجه یک تصمیم بزرگ نیست؛ بلکه حاصل مجموعهای از تصمیمهای کوچک اما منظم است.
اولین قدم، شناخت وضعیت فعلی است.
وقتی تصویر واضحی از شرایط مالی خود داشته باشید، میتوانید مسیر رسیدن به اهداف آینده را بهتر طراحی کنید.