سرمایهگذاری زمانی به یک برنامه منسجم تبدیل میشود که داراییهای مختلف، نقش مشخصی در رسیدن به اهداف مالی داشته باشند. خرید پراکنده طلا، سهام، صندوق یا هر دارایی دیگری لزوماً به معنای داشتن یک سبد سرمایهگذاری اصولی نیست.
ممکن است فردی چند نوع دارایی در اختیار داشته باشد، اما نداند هرکدام برای چه هدفی انتخاب شدهاند، چه میزان از سرمایه به آنها اختصاص یافته، چه ریسکی ایجاد میکنند و در چه شرایطی باید ترکیب آنها تغییر کند.
سبد سرمایهگذاری، چارچوبی برای پاسخدادن به همین پرسشهاست. در یک سبد هدفمند، داراییها بهصورت جدا از یکدیگر بررسی نمیشوند؛ بلکه عملکرد، ریسک، نقدشوندگی و نقش آنها در کنار کل مجموعه تحلیل میشود.
به زبان ساده، سبد سرمایهگذاری به شما کمک میکند بهجای پرسیدن «کدام دارایی بهتر است؟» بپرسید:
چه ترکیبی از داراییها با هدف، زمان، نیاز مالی و میزان ریسکپذیری من هماهنگتر است؟
سبد سرمایهگذاری چیست؟
سبد سرمایهگذاری یا Investment Portfolio مجموعهای از داراییهای مالی و سرمایهای است که یک فرد یا نهاد با هدف حفظ ارزش، کسب بازده، ایجاد درآمد یا دستیابی به اهداف مالی مشخص در اختیار دارد.
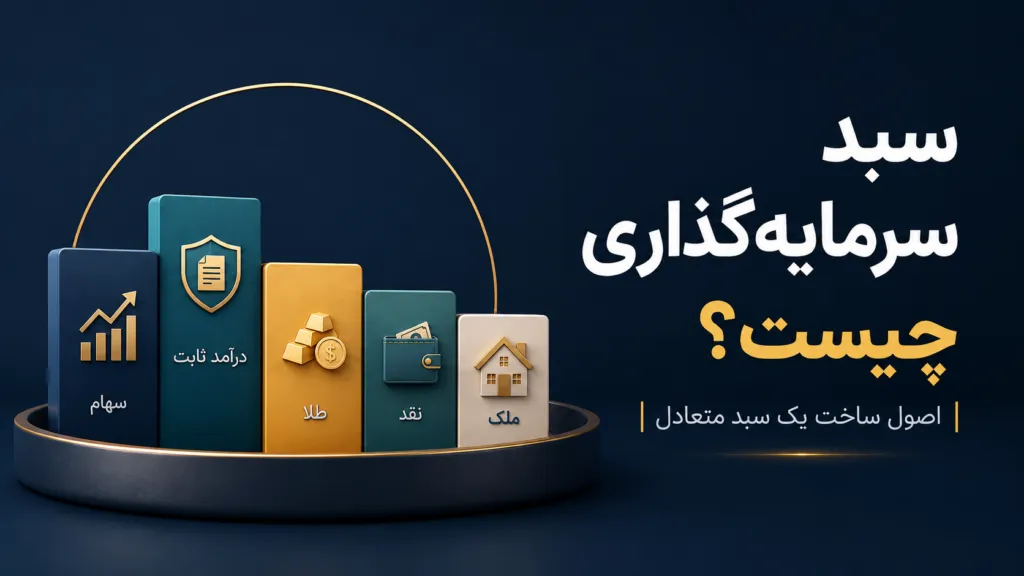
این مجموعه میتواند شامل داراییهایی مانند موارد زیر باشد:
- وجه نقد و سپردهها
- ابزارهای درآمد ثابت
- سهام و صندوقهای سهامی
- طلا و ابزارهای مبتنی بر آن
- سایر داراییهای قابل سرمایهگذاری
اصطلاح «پرتفوی» نیز معمولاً با همین معنا استفاده میشود.
بنابراین، سبد سرمایهگذاری فقط فهرستی از داراییها نیست. یک سبد اصولی باید مشخص کند:
- هدف از سرمایهگذاری چیست؛
- چه میزان سرمایه به هر طبقه دارایی اختصاص دارد؛
- سطح ریسک کل سبد چقدر است؛
- چه مقدار نقدشوندگی موردنیاز است؛
- عملکرد سبد چگونه ارزیابی میشود؛
- در چه شرایطی باید ترکیب آن تغییر کند.
سبد سرمایهگذاری متعادل چیست؟
سبد متعادل، سبدی نیست که در آن سرمایه بهطور مساوی میان چند دارایی تقسیم شده باشد.
برای مثال، تقسیم سرمایه به چهار بخش مساوی میان طلا، سهام، سپرده و ارز، بدون توجه به هدف و شرایط فرد، الزاماً یک سبد متعادل ایجاد نمیکند.
تعادل یعنی هماهنگی ترکیب داراییها با اهداف مالی، افق زمانی، نیاز نقدینگی و ظرفیت تحمل ریسک.
در نتیجه، دو فرد با سرمایه یکسان ممکن است به سبدهای کاملاً متفاوتی نیاز داشته باشند.
تفاوت سبد سرمایهگذاری با مجموع داراییها چیست؟
مجموع داراییهای یک فرد ممکن است شامل وسایل باارزش، مطالبات، حسابهای بانکی و سرمایهگذاریها باشد.
اما سبد سرمایهگذاری معمولاً بر داراییهایی تمرکز دارد که با هدف حفظ ارزش، ایجاد درآمد یا رشد سرمایه نگهداری میشوند.
برای مثال:
- خانه محل سکونت بخشی از ارزش خالص دارایی است، اما همیشه بخشی از سبد سرمایهگذاری فعال فرد محسوب نمیشود.
- یک واحد مسکونی که با هدف اجارهداری یا افزایش ارزش خریداری شده، میتواند بخشی از سبد سرمایهگذاری باشد.
- وجه نقد موردنیاز برای هزینههای ماهانه، دارایی است؛ اما نباید الزاماً بهعنوان سرمایه قابل سرمایهگذاری در نظر گرفته شود.
این تفکیک کمک میکند سرمایهای که برای زندگی روزمره یا شرایط اضطراری نیاز دارید، با سرمایه بلندمدت مخلوط نشود.
چرا باید سبد سرمایهگذاری داشته باشیم؟
کاهش وابستگی به یک دارایی
اگر تمام سرمایه در یک سهم، صنعت، بازار یا نوع دارایی قرار گرفته باشد، عملکرد کل ثروت به همان بخش وابسته میشود.
تنوعبخشی با توزیع سرمایه میان داراییهای مختلف تلاش میکند اثر عملکرد ضعیف یک بخش را بر کل پرتفوی کاهش دهد.
هماهنگی سرمایهگذاری با اهداف مالی
ممکن است یک فرد همزمان چند هدف داشته باشد:
- حفظ ذخیره اضطراری
- خرید خانه طی سه سال
- تأمین هزینه تحصیل
- ایجاد درآمد دورهای
- رشد سرمایه برای بازنشستگی
تمام این اهداف افق زمانی و سطح ریسک یکسانی ندارند. سبد سرمایهگذاری کمک میکند برای هر هدف، منابع متناسبی در نظر گرفته شود و در مسیر مدیریت ثروت تصمیمهای دقیقتری گرفته شود.
مدیریت بهتر ریسک
هدف از ساخت سبد، حذف کامل ریسک نیست. تقریباً هر نوع سرمایهگذاری با نوعی از ریسک همراه است.
مدیریت سبد کمک میکند مشخص شود:
- کدام ریسکها قابلپذیرشاند؛
- کدام ریسکها باید کاهش یابند؛
- چه بخشی از سرمایه در معرض نوسان است؛
- چه میزان از دارایی باید نقد یا کمنوسان باقی بماند.
جلوگیری از تصمیمهای پراکنده
بدون چارچوب مشخص، ممکن است خرید و فروشها تحت تأثیر اخبار، هیجان بازار، توصیه دیگران یا ترس از جاماندن انجام شوند.
یک سبد مبتنی بر برنامه، برای هر تصمیم معیار مشخصی ایجاد میکند.
امکان ارزیابی عملکرد
وقتی ترکیب هدف و نقش هر دارایی مشخص باشد، میتوان بررسی کرد:
- آیا سبد به هدف خود نزدیک شده است؟
- آیا بازده با ریسک پذیرفتهشده تناسب دارد؟
- آیا یک دارایی بیش از حد بزرگ شده است؟
- آیا سبد هنوز با شرایط فرد هماهنگ است؟
مهمترین اجزای یک سبد سرمایهگذاری
سبد هر فرد میتواند ساختار متفاوتی داشته باشد، اما طبقات اصلی دارایی معمولاً نقشهای مشخصی ایفا میکنند.
وجه نقد و داراییهای بسیار نقدشونده
این بخش میتواند شامل وجه نقد، موجودی قابلبرداشت و ابزارهای کوتاهمدت با دسترسی آسان باشد.
نقش اصلی آن:
- پاسخگویی به نیازهای کوتاهمدت
- ایجاد انعطاف برای فرصتها
- جلوگیری از فروش اجباری سرمایهگذاریها
- تأمین بخشی از نقدینگی سبد
ابزارهای درآمد ثابت
این گروه معمولاً با هدف ایجاد ثبات نسبی، جریان درآمد یا کاهش نوسان کل سبد استفاده میشود.
سهام و داراییهای رشدی
سهام و صندوقهای سهامی معمولاً با هدف رشد سرمایه در بلندمدت در سبد قرار میگیرند.
طلا و داراییهای کالایی
طلا میتواند برای تنوعبخشی و حفظ ارزش بخشی از داراییها استفاده شود.
تخصیص دارایی چیست؟
تخصیص دارایی یعنی تعیین اینکه چه درصدی از کل سرمایه به هر طبقه دارایی اختصاص یابد.
برای نمونه:
- ۴۰ درصد داراییهای رشدی
- ۳۰ درصد درآمد ثابت
- ۲۰ درصد طلا
- ۱۰ درصد نقد
این ترکیب صرفاً یک مثال آموزشی است.
تفاوت تخصیص دارایی و تنوعبخشی چیست؟
- تخصیص دارایی: تعیین سهم هر طبقه
- تنوعبخشی: پخش سرمایه درون هر طبقه
مراحل ساخت یک سبد سرمایهگذاری متعادل
مرحله اول: وضعیت مالی خود را بررسی کنید
پیش از ساخت سبد باید بدانید:
- چه میزان دارایی دارید؛
- چه میزان بدهی دارید؛
- چه مقدار سرمایه قابل سرمایهگذاری است.
در این مرحله، محاسبه ارزش خالص دارایی اهمیت زیادی دارد، زیرا تصویر دقیقی از وضعیت مالی شما ارائه میدهد و پایه تصمیمگیریهای بعدی است.
مرحله دوم: ذخیره اضطراری را جدا کنید
برای شرایط پیشبینینشده باید منابع نقد جداگانه داشته باشید.
مرحله سوم: هدف سرمایهگذاری را مشخص کنید
برای داشتن یک مسیر روشن، لازم است اهداف مالی خود را مشخص کنید. این کار بخشی از ساخت برنامه مالی شخصی است که به شما کمک میکند سرمایهگذاریها را هدفمند انجام دهید.
مرحله چهارم: افق زمانی را تعیین کنید
مدتزمانی که سرمایه میتواند در سبد باقی بماند، نقش مهمی در تعیین ترکیب داراییها دارد.
مرحله پنجم: ریسکپذیری را بسنجید
باید بدانید چه میزان نوسان را میتوانید تحمل کنید.
مرحله ششم: نیاز نقدینگی را مشخص کنید
بررسی کنید چه زمانی به پول نیاز خواهید داشت.
مرحله هفتم: ترکیب هدف را طراحی کنید
در این مرحله، سهم هر طبقه دارایی مشخص میشود.
مرحله هشتم: تنوع ایجاد کنید
سرمایه را میان داراییهای مختلف پخش کنید.
مرحله نهم: ابزار مناسب را انتخاب کنید
بر اساس دانش، زمان و هدف خود ابزار مناسب را انتخاب کنید.
مرحله دهم: برنامه ورود سرمایه داشته باشید
ورود سرمایه میتواند یکباره یا مرحلهای باشد.
مرحله یازدهم: قواعد تمرکز را تعیین کنید
مشخص کنید چه میزان تمرکز قابلقبول است.
مرحله دوازدهم: سبد را بازتنظیم کنید
با تغییر ارزش داراییها، ترکیب سبد نیز تغییر میکند و باید اصلاح شود.
به طور کلی سبد سرمایهگذاری مجموعهای از خریدهای پراکنده نیست. یک پرتفوی اصولی باید بر اساس هدف، افق زمانی، نقدشوندگی، ظرفیت تحمل ریسک و نقش هر دارایی طراحی شود.
برای ساخت سبد متعادل باید:
- وضعیت مالی خود را بشناسید؛
- ذخیره اضطراری را جدا کنید؛
- هدف و زمان سرمایهگذاری را مشخص کنید؛
- میزان ریسک قابلپذیرش را بسنجید؛
- درصد هدف طبقات دارایی را تعیین کنید؛
- میان و درون طبقات مختلف تنوع ایجاد کنید؛
- ابزارهای مناسب را انتخاب کنید؛
- سبد را بهصورت منظم بررسی و اصلاح کنید.
تعادل در سبد به معنای داشتن سهم مساوی از تمام داراییها نیست، بلکه به معنای هماهنگی آن با شرایط و اهداف شماست.
این مطلب صرفاً با هدف آموزش عمومی تهیه شده است و پیشنهاد سرمایهگذاری محسوب نمیشود.